01要点
- Brookings Papers on Economic Activity 秋季论文(作者 Stijn Van Nieuwerburgh)情景测算:美国 AI 相关投资 2025–2032 年合计约 10.3 万亿美元,年均约占 GDP 的 3.63%。
- 相对经济体量,该情景超过美国历史上运河、铁路、电气化、公路与电信等主要投资潮;作者对比称铁路高峰约年均 GDP 的 2.2%。
- 情景对应约 183GW 算力在 2032 年前建成;全管道或达约 509GW,其中假设约 227GW 永不建成、另有约 117GW 在 2032 年后落地。
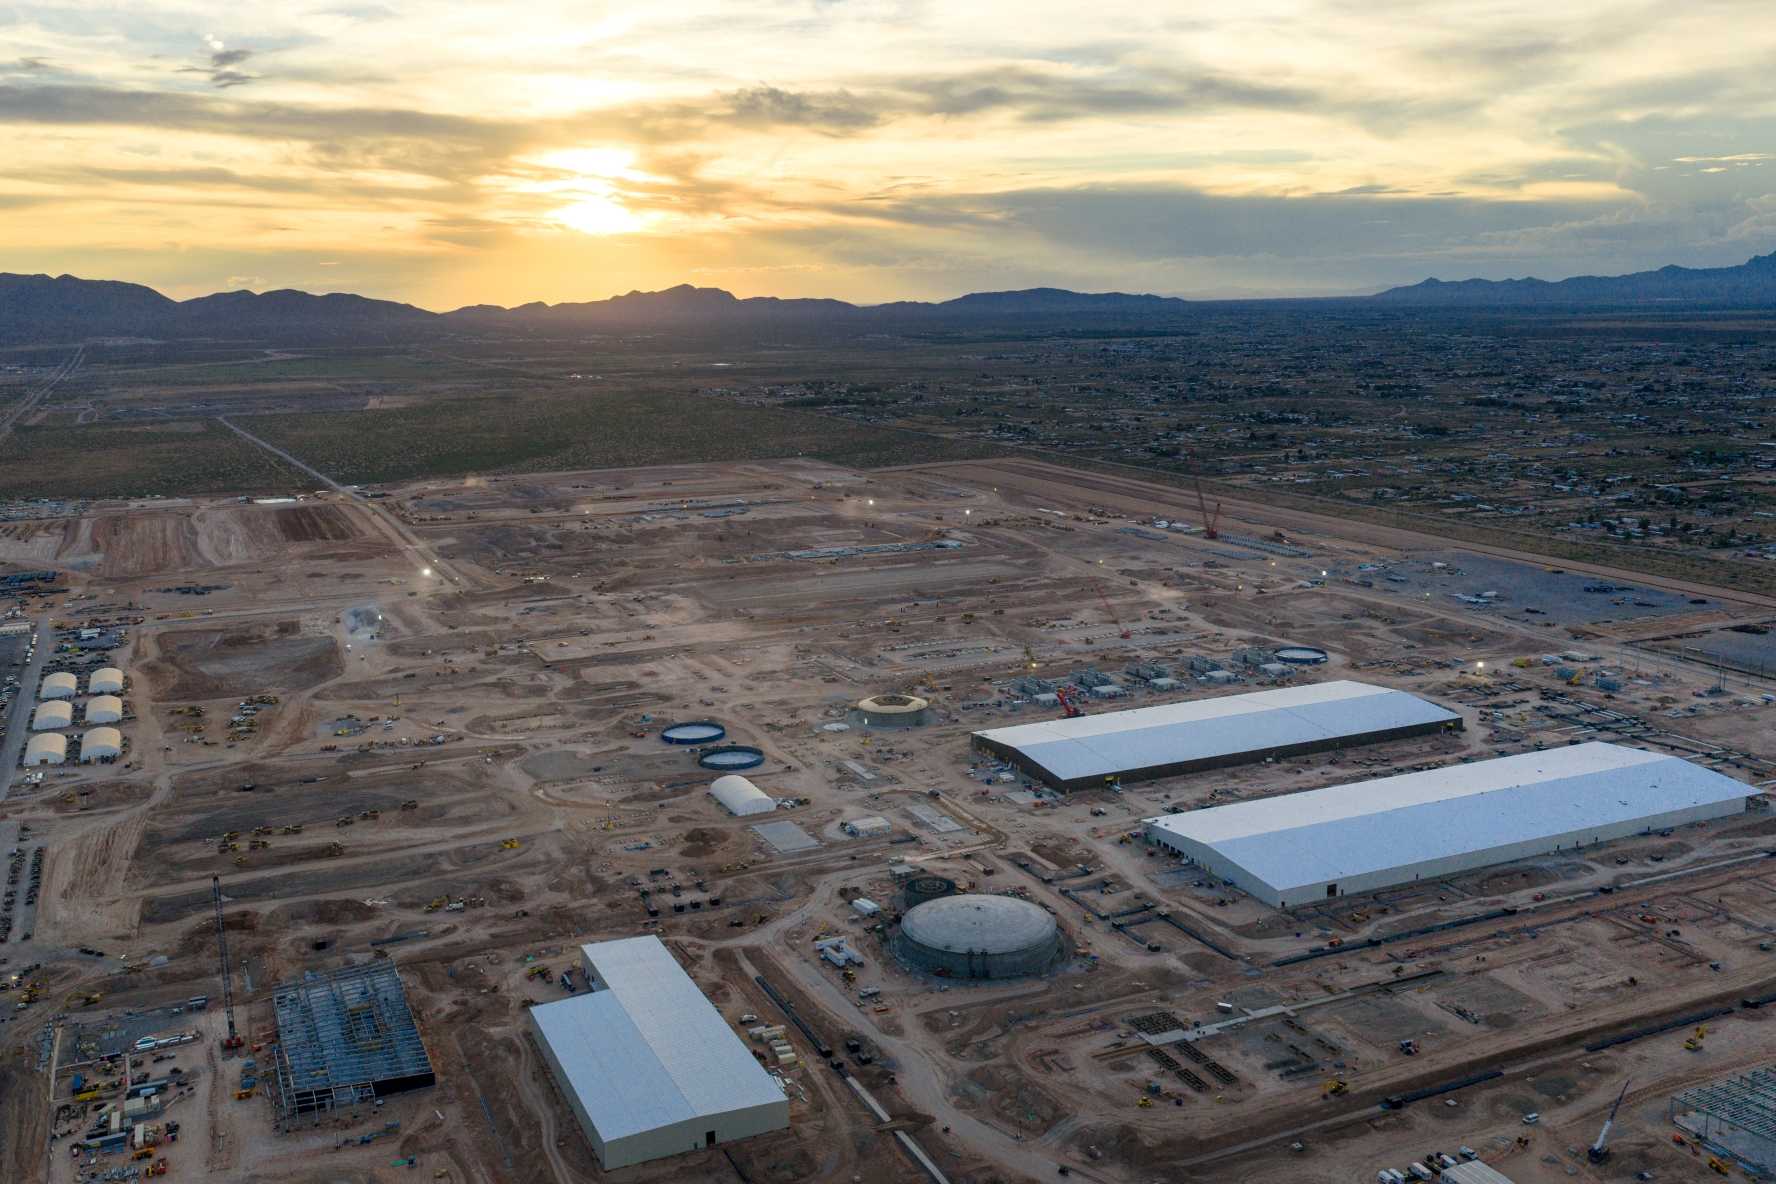
- 单仓参考成本:约 200MW 训练园区约 82 亿美元(约三分之二为 IT 设备,三分之一为地产与电力配套)。
- 核心风险提醒:融资正从大公司表内迁向合资、私募信贷、证券化、SPV、租赁与担保等表外结构,需求、技术折旧、电力交付与少数租户信用高度相关。
02发生了什么
9 月 23 日前后,Brookings 发布并对秋季 BPEA 会议预告论文《Financing the AI buildout》。文章把「近在眼前的 AI」写成一场重资产周期:训练与部署前沿模型需要专用芯片、电力、制冷、网络与专用机房,现有许多设施若不改造就扛不住更高功率密度。
测算把建筑、电力系统、网络与专用芯片等打在一起,得到 10.3 万亿美元、年均 GDP 占比约 3.63% 的情景。作者强调这是情景而非点预测,并对拟建容量做了「砍掉一批永不落地」的保守处理。
03共识与分歧
共识: AI 资本开支已是宏观变量,不只是科技股故事;电力与融资结构决定扩张速度。
分歧: 乐观方把万亿级开支读成 NVDA、云厂商与电力设备的多年订单能见度;谨慎方(含作者本人在行业媒体上的表述)强调:要撑住这笔账单,硅谷叙事必须兑现「万亿级收入」,而概率并不确定。论文还称「现在就断言 AI 基建已具备与过往信贷繁荣相当的系统性风险还为时过早」,但表外相关暴露会让风险更难看见。
04舆论与逻辑
Techmeme 把该文顶到当日聚合前列;Bisnow 等地产/数据中心媒体突出「可能以市场修正收场」的融资压力解读。逻辑上,这篇论文给「AI 工厂」叙事加了一把宏观尺子:若开支成立,电网、液冷、储能与信贷中介都会被绑进同一条链;若收入跟不上债务服务,修正会先打在高杠杆表外结构与单一租户机房上。它与同日 Meta Connect 的消费代理热闹形成对照——前端下载火,后端仍是电力与融资约束。
05依据与来源
06影响标注
利好
NVDA测算把专用芯片与 AI 机房 IT 设备列为万亿级开支的核心构成VRT高功率密度机房对供电、配电与液冷设施需求被情景强化ETN电网接入与园区电力配套是情景中与芯片并列的约束项
利空
- 高杠杆数据中心表外融资结构 论文警示合资/SPV/私募信贷等不透明结构在需求不及预期时更易暴露相关风险
中性
视情况
MSFT/AMZN/GOOGL/META既是开支与租户主体,也是最终要靠 AI 收入覆盖债务服务的一方,弹性取决于变现节奏