01要点
- 应用材料公布截至 2026 年 10 月 25 日的 2026 财年第四财季和全年业绩:当季营收 104.09 亿美元,同比增 53%;全年营收 344.46 亿美元,同比增 21%,均为纪录。
- 当季通用会计准则每股盈利 3.40 美元,非通用会计准则每股盈利 4.16 美元,同比分别增 43% 和 92%;路透引述 LSEG 数据称,后者高于分析师预期均值 4.05 美元。
- 公司预计 2027 财年第一财季营收 111 亿美元,上下浮动 5 亿美元,非通用会计准则每股盈利 4.35 美元,上下浮动 0.20 美元;路透引述 LSEG 预期均值为营收 108.9 亿美元。
- 半导体系统业务当季营收 79.96 亿美元,上年同期 48.79 亿美元;中国区当季营收 26.42 亿美元,占全部营收 25%,上年同期为 19.64 亿美元、占 29%。
- 财报于美东时间 12 日盘后发布。股票当天收于 380.95 美元,跌 3.58%,收盘价不代表对财报的反应;CNBC 显示盘后报 383.58 美元,涨约 0.69%。
02发生了什么
应用材料 11 月 12 日发布新闻稿,并在美国证交会提交 8-K,公布 2026 财年第四财季和全年业绩。第四财季营收 104.09 亿美元,上年同期 68.00 亿美元,同比增 53%。通用会计准则毛利率 50.4%,营业利润 36.6 亿美元,每股盈利 3.40 美元;非通用会计准则毛利率 50.6%,营业利润 36.8 亿美元,每股盈利 4.16 美元。当季经营现金流 33.0 亿美元,向股东回馈 24.2 亿美元,其中回购 20.0 亿美元、派息 4.21 亿美元。
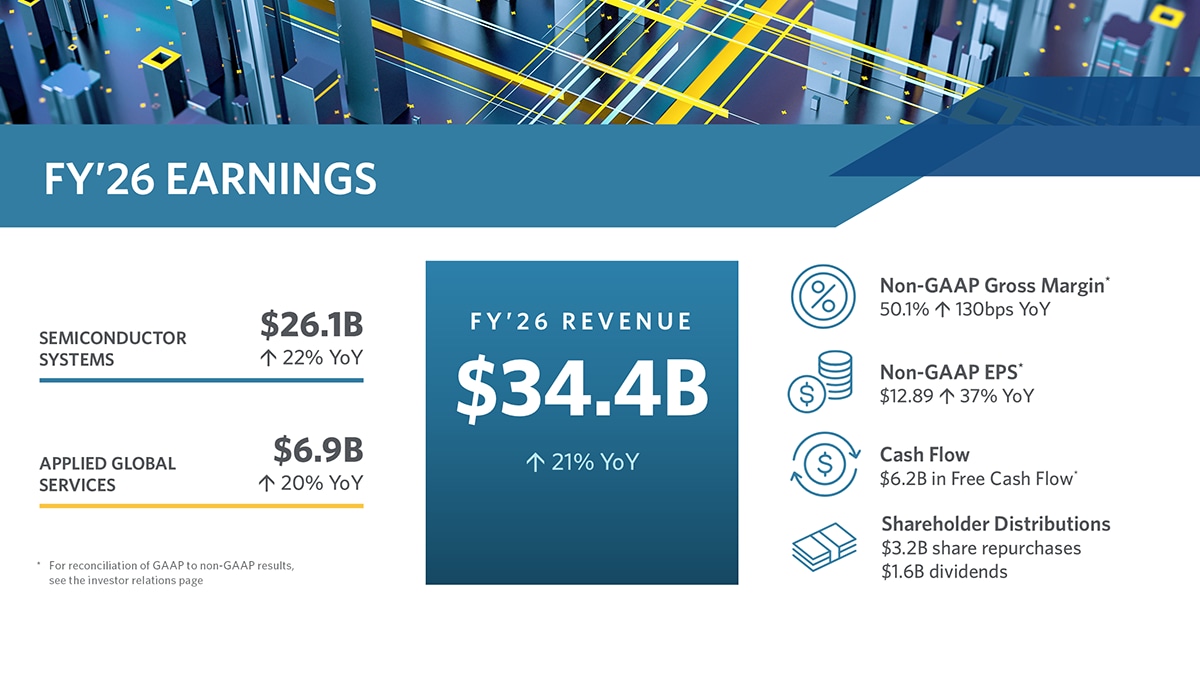
2026 财年全年营收 344.46 亿美元,上年同期 283.68 亿美元,同比增 21%。全年通用会计准则每股盈利 12.62 美元,非通用会计准则每股盈利 12.89 美元,均为纪录。全年经营现金流 88.7 亿美元,回购 31.8 亿美元、派息 15.7 亿美元。
分业务看,半导体系统当季营收 79.96 亿美元,上年同期 48.79 亿美元;其中代工与逻辑占 58%(上年同期 66%),DRAM 占 33%(上年同期 28%),闪存占 9%(上年同期 6%)。全球服务当季营收 18.96 亿美元,上年同期 15.06 亿美元。按地区,中国当季营收 26.42 亿美元,占 25%,上年同期为 19.64 亿美元、占 29%。
总裁兼首席执行官迪克森(Gary Dickerson)在新闻稿中说,公司有望在 2026 日历年把半导体系统业务做得比上年高出 40% 以上,并称人工智能仍在带来额外的半导体需求。财务官希尔(Brice Hill)说,第四财季自由现金流 26 亿美元,为单季纪录,回馈股东超过 24 亿美元,其中包括八年多来最大的单季回购。
公司对 2027 财年第一财季的展望是:营收 111 亿美元,上下浮动 5 亿美元;非通用会计准则每股盈利 4.35 美元,上下浮动 0.20 美元。路透引述 LSEG 汇总的分析师预期称,第一财季营收均值为 108.9 亿美元,第四财季非通用会计准则每股盈利均值为 4.05 美元。路透还引述迪克森在业绩电话会上的话说,公司预计 2027 年将是晶圆厂设备市场和公司的又一个纪录年,晶圆厂设备需求应会增长 30% 以上,客户希望设备更早到货。
纳斯达克记录显示,应用材料股票 12 日收于 380.95 美元,跌 14.13 美元,跌幅 3.58%。这份财报在收盘后发布,当天收盘价不能用来解释市场对业绩的反应。CNBC 行情页显示,盘后价格为 383.58 美元,较收盘价上涨 2.63 美元,约 0.69%。路透在更新稿中称,延长交易时段股价仅小幅上涨。
03共识与分歧
公司把本季和全年营收、利润写成纪录,并给出中值高于 LSEG 预期的下季营收展望。路透引述 TECHnalysis Research 首席分析师奥唐纳(Bob O'Donnell)的话说,市场的实际指标仍显示需求很强,芯片厂和晶圆代工厂正在尽可能多地买设备。
需要分开看的是展望区间:中值 111 亿美元高于 LSEG 均值 108.9 亿美元,但下限 106 亿美元低于该均值,市场上对指引的强弱可能并不一致。另外,半导体系统客户结构里,代工与逻辑占比下降,DRAM 和闪存占比上升,这是公司自己披露的产品组合变化,并不等于存储行业整体已经确认新一轮资本开支节奏。
中国业务绝对额上升、占营收比重下降,也是这次数字里需要单独记下的一点,它反映的是地区结构,而不是一份新的出口许可结论。
04舆论与逻辑
这份财报发布时,市场正把注意力放在英伟达管理层变动和人工智能资本开支能否持续上,设备股因此更容易被当成验证需求的观察点。应用材料把增量需求直接归到人工智能,并把日历年半导体系统增速和晶圆厂设备市场展望说得比较明确,这是多头看设备链条的主要论据。
另一边的逻辑是:指引给出的是一个上下各 5 亿美元的区间,并不是一个单点承诺;中国仍占当季营收四分之一,后续若出口或许可环境变化,仍可能影响出货节奏。12 日盘中股票先下跌,并不能自动解读成对这份盘后财报的定价。盘后涨幅有限,说明至少在当晚的延长交易里,市场没有把这份业绩当成大幅超预期来交易。
知识星球和播客里目前没有出现可与官方新闻稿、8-K 对照的新正式声明,不以卖方点评或截图作为依据。
05依据与来源
06影响标注
利好
AMAT第四财季营收同比增 53%,非通用会计准则每股盈利创纪录,下季营收展望中值高于 LSEG 预期均值。
利空
- 暂无基于本次官方业绩可直接对应的利空标的。
中性
视情况
- 半导体设备 公司称人工智能需求仍强,并展望晶圆厂设备市场,但这是一家公司的说法和自身指引,不能直接外推到同业订单。
AMAT中国业务 中国当季营收额上升、占比降至 25%,目前只是地区结构变化,不是新的许可或管制决定。