01要点
- 新加坡数据中心商 DayOne 美东 10 月 5 日向美国证监会递交 F-1 招股书,拟在纳斯达克上市,代码 DODC;大摩、摩根大通、美银、花旗承销,发行规模和价格区间未定。
- 收入涨得快、亏损也在扩大:2026 年上半年收入 5.12 亿美元,是上年同期 1.515 亿美元的约 3.4 倍;净亏损 7720 万美元,上年同期 1260 万美元。
- 客户高度集中:最大客户是"一家拥有全球领先短视频平台的科技公司",占 2025 年和今年上半年收入的约 69%;马来西亚柔佛贡献了今年上半年 87% 的收入。
- 截至 9 月 20 日,客户已签约容量约 2.3 吉瓦,在用 962 兆瓦、在建 1328 兆瓦;公司估计建完已签项目还要投约 114 亿美元。
- 万国数据(GDS)持有 DayOne 19.4%,与 Coatue、高瓴并列前三大股东。
02发生了什么
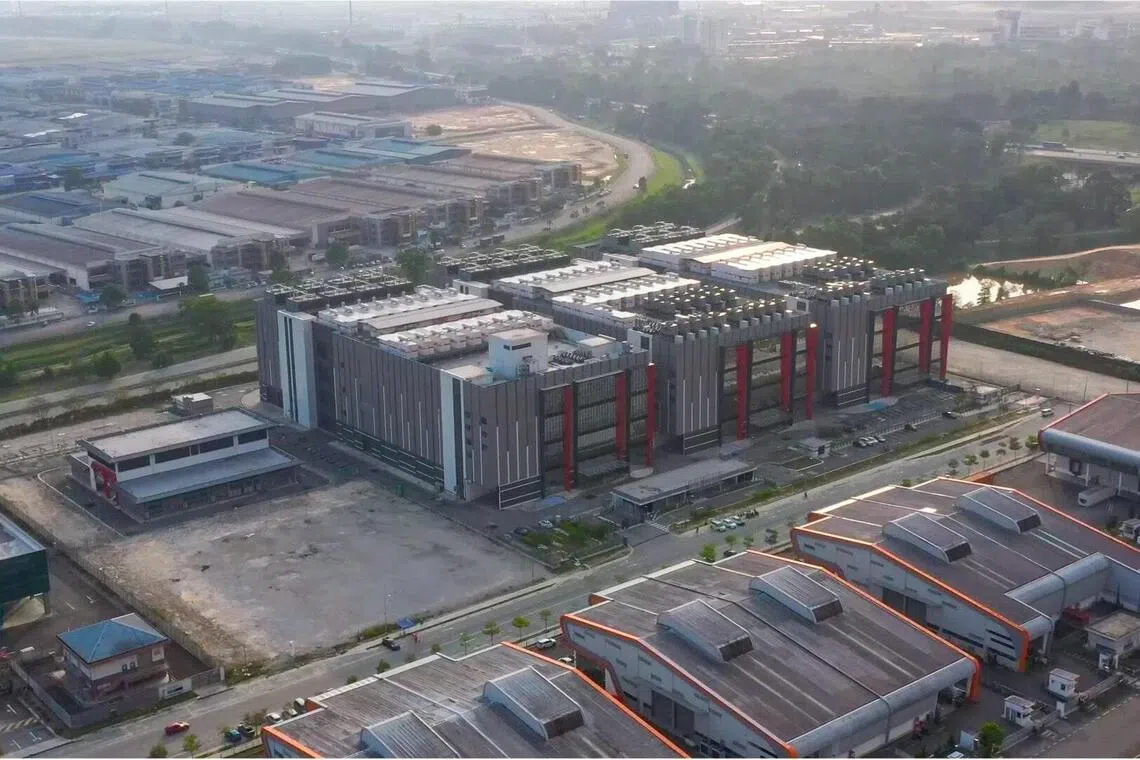
DayOne 由万国数据 2022 年孵化,主营东南亚、日本和欧洲的超大规模数据中心,2024 年底已从万国数据报表中拆出。10 月 5 日(美东)它公开递交 F-1,并通过 PR Newswire 发稿确认。路透今年 2 月报道,它的目标是募资至多 50 亿美元、估值约 200 亿美元;IPO 研究机构 Renaissance Capital 估算这次发行约 30 亿美元。招股书里发行数量和价格还是空白。
招股书披露的主要数字:
- 财务:2025 年收入 4.84 亿美元、净亏损 3.67 亿美元(其中股权激励约 3.42 亿美元);2026 年上半年收入 5.12 亿美元、净亏损 7720 万美元,调整后 EBITDA 2.06 亿美元,利润率 40.2%。
- 容量:在用 962 兆瓦,利用率 99.1%;在建 1328 兆瓦,已有客户的比例 99.3%;客户已签约约 2.3 吉瓦,基本计划 2028 年底前交付;另有客户预留 1.1 吉瓦。
- 客户和地区:最大客户占收入 69.4%(2025 年)和 69.2%(今年上半年),第二大客户占 12.3% 和 15.1%;多数合同 10 到 15 年。马来西亚收入占比 81.5% 和 87.0%,主要来自柔佛的两个园区。
- 股东:Coatue 19.5%、高瓴 19.5%、万国数据 19.4%、Achi 15.6%。
- 募资用途:建设新数据中心项目,以及补充营运资金。
03共识与分歧
共识:DayOne 是又一家赶 AI 数据中心上市潮的公司,目标募资在数十亿美元级别;收入增长和在建规模都很大。
分歧:
- 看好的一方认为,在用容量利用率接近满载、在建项目几乎都已有客户,十年以上长约带来比较确定的收入。
- 谨慎的一方盯着三点:约七成收入来自一个短视频平台客户(外界普遍认为是字节跳动,招股书未点名);亏损扩大速度快于收入;建完已签项目还要约 114 亿美元,还要继续借钱或融资。路透也提到,美债收益率走高让秋季 IPO 窗口变难。
04舆论与逻辑
X 上讨论集中在"69% 收入来自一个客户"和"收入涨 3.4 倍、亏损涨 6 倍"这两组数字;有人把它当成"东南亚 AI 数据中心故事的试金石",也有人关注万国数据所持 19.4% 股份的价值会不会因此重新定价。日文账号则关注软银愿景基金 2 是它的投资方。
要看的点:价格区间和发行规模;最终估值能否接近此前传的 200 亿美元;招股书后续修订是否披露大客户名称和合同细节。
05依据与来源
06影响标注
利好
GDS持有 DayOne 19.4%,DayOne 上市后这部分股权会有公开市场价格。
利空
- 暂无明确利空标的 招股书未定价,没有可以落到具体上市公司的负面事实。
中性
视情况
- 数据中心运营商(
EQIX、DLR) DayOne 的定价和认购情况会成为市场给 AI 数据中心资产估值的新参照。