01要点
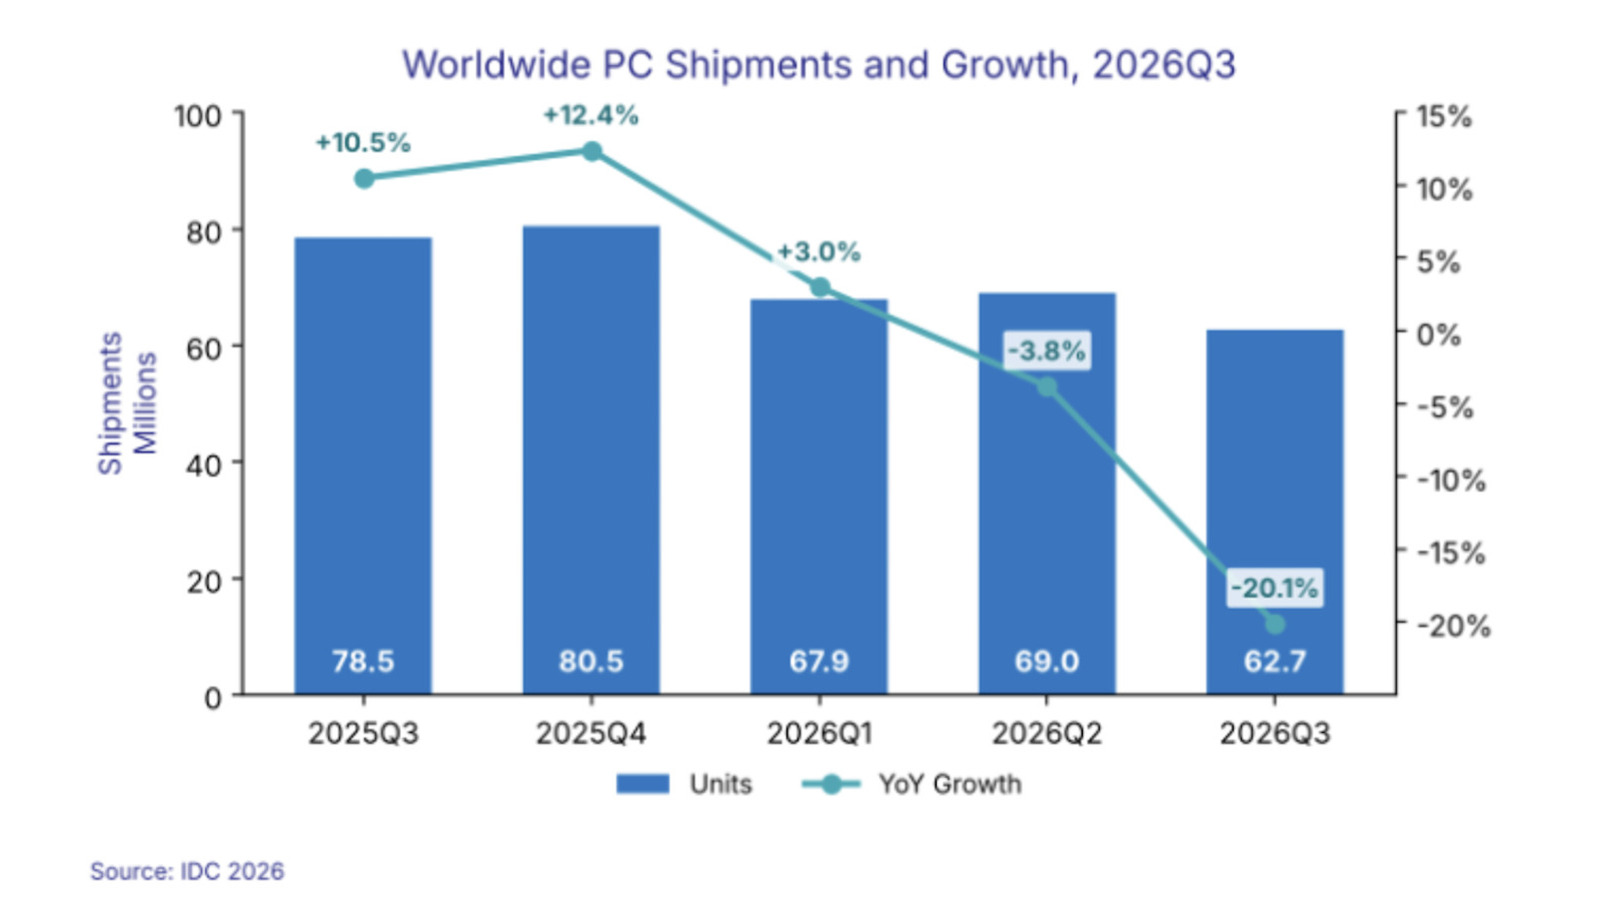
- IDC 初步数据:2026 年三季度全球 PC 出货约 6270 万台,同比下降约 20.1%,环比下降约 9.1%——旺季环比下滑属异常。
- 联想仍第一但同比约 -22.6%;惠普约 -30.9%、戴尔约 -25%;苹果约 -11.3%(份额升至约 9.5%),华硕约 -8.6%。
- IDC 归因:上半年为躲内存涨价提前囤货透支下半年,叠加 AI 数据中心挤占带来的供应紧与高价;分析师称短期或有促销,但价格难回一年前水平。
02发生了什么
10 月 8–9 日,多家媒体转述 IDC 三季度初步统计:全球 PC 出货 6270 万台,较去年同期约 7850 万台 下降 20.1%,也较二季度下降约 9.1%。PCMag 称这是有记录以来三季度同比跌幅中最差的一档之一;往常三季度因开学季应强于二季度,本季却连跌。
厂商拆分(IDC / Notebookcheck 表):联想约 1490 万台、份额约 23.8%,同比 -22.6%;惠普约 1030 万台、-30.9%;戴尔约 760 万台、-25%;苹果约 590 万台、-11.3%,份额从约 8.5% 升至约 9.5%;华硕约 550 万台、-8.6%。头部 PC 厂份额合计被苹果、华硕等相对抗跌者挤占。
IDC 消费设备研究主管 Jitesh Ubrani 称:渠道担心高价压制需求下库存过重,短期可能促销,但「别指望回到一年前的价」;宏观若再弱,未来几季「可能先更差再好转」。Engadget、9to5Mac、Notebookcheck、Techmeme 跟进;叙事与苹果因内存涨价砍 iPhone 18 Pro 零部件订单、存储厂签长约同屏出现。
03共识与分歧
- 共识:这不是单一品牌失手,而是内存涨价 + 提前备货周期错位后的全行业量缩;苹果相对抗跌,但绝对台数仍在减。
- 分歧:看空方把同比两成跌读成需求塌方;谨慎方强调上半年「借」了下半年的量,四季度指引仍弱不等于永久萎缩。价格何时回落取决于存储供给,IDC 相关转述称紧张局面或延续到 2027 年底前后——仍是估算口径。
04舆论与逻辑
舆论标签是「RAMaggedon」:AI 把先进内存与产能吸走,PC/手机被迫提价、砍量。逻辑上要分清——真消费疲软、价格抑制的需求推迟、渠道去库存——IDC 同时点到后两条。读法应对照苹果供应链砍单、三星等存储长约覆盖率,而不是把单季出货直接外推成 PC 周期见底或见顶。
05依据与来源
06影响标注
利空
AAPLMac 出货同比约降 11.3%,与高端 iPhone 零部件砍单同属消费硬件量压叙事HPQDELL三季度出货同比约降三成、两成五,显著重于大盘- PC OEM / 消费 PC 渠道 IDC 称高价抑制需求、旺季环比仍跌,去库存压力上升
利好
- 暂无因本条直接新增订单的存储或服务器标的 出货崩是消费端结果,不自动等于数据中心增量落地
中性
视情况
MU005930.KS000660.KS内存涨价是背景推手;对存储厂是价利、对 PC 厂是量压,需拆开看,非本条新签长约