01要点
- 美东时间 10 月 16 日(周五),费城半导体指数跌 3.83% 收于 11137.29 点,连跌 8 个交易日,是 2008 年 10 月以来最长连跌;自 10 月 6 日以来累计跌约 16%,30 只成分股当天全部下跌。
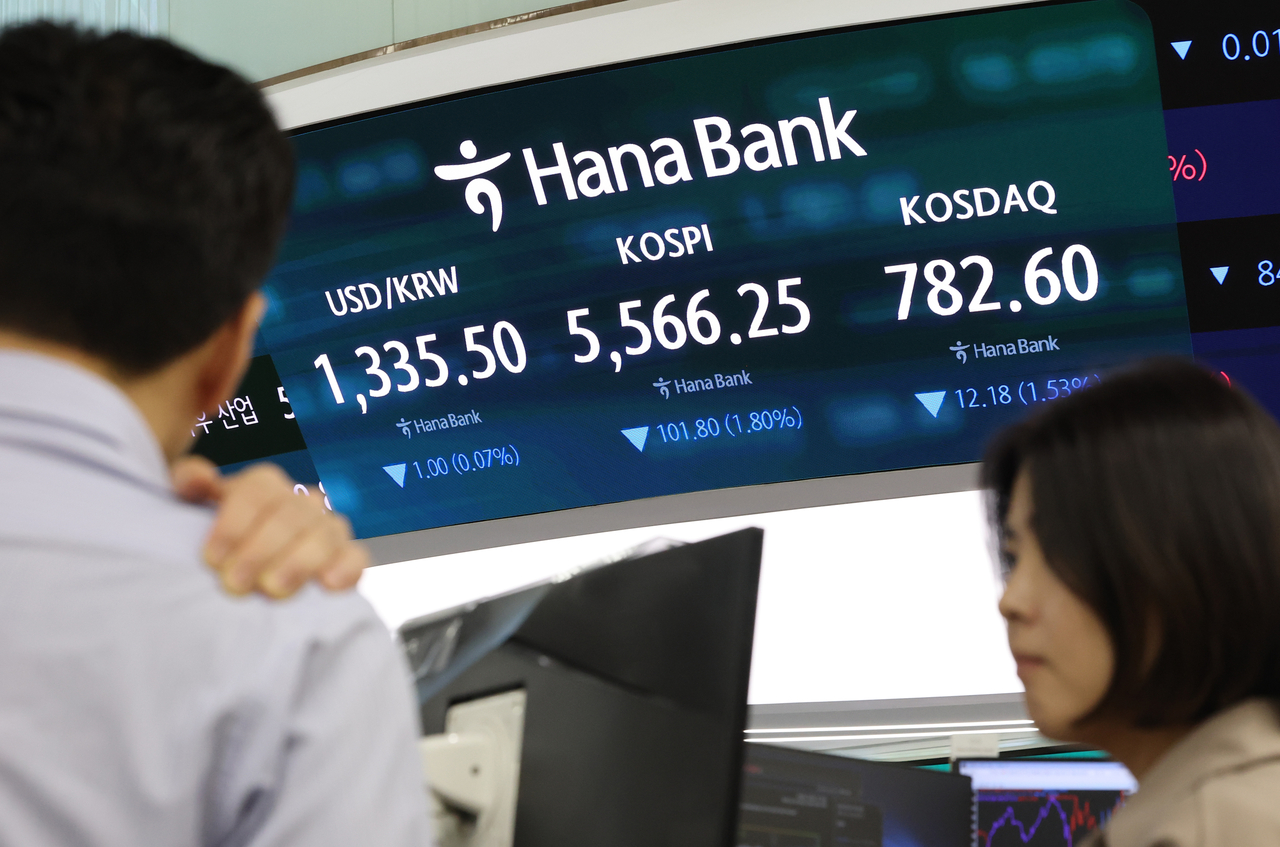
- 10 月 19 日(周一)亚洲开盘补跌:韩国 Kospi 低开 3.17% 至 5488.41 点,为 2 月 13 日以来最低、约半年来首次跌破 5500 点;三星电子、SK 海力士开盘价均为 4 月以来最低。
- 日股、台股同步走弱:日经 225 前场收跌 790 点至 64534 点,盘中一度跌逾 1400 点,爱德万测试、东京电子、软银集团拖累最大;台股盘中跌约 941 点、跌幅约 2%,台积电失守 2400 新台币。
- 午前多地跌幅收窄,Kospi 上午 10 点跌约 1.7%;美股期货小幅走高。本周 Meta、特斯拉、泛林等财报被视为 AI 投入能否继续的第一轮检验。
02发生了什么
美股端。 周五纳指跌 2.14% 至 26140.03 点,标普 500 跌 1.09%,VIX 升至约 20。芯片股跌幅最大:博通、美光、AMD、英特尔、泛林、科磊均跌约 5%,Arm 跌约 7%,美光收跌 5.63%;英伟达跌 1.43%,相对抗跌。AI 云算力公司 CoreWeave 当天再跌约 12%,五个交易日累计跌约 25%,其部分债券收益率超过 15%。按 Bespoke 统计,费城半导体指数历史最长连跌是 9 天,只出现过两次(1996 年 7 月、2006 年 5 月)。
市场归纳的原因主要有三条:AI 数据中心大量靠举债扩张,CoreWeave 约 500 亿美元债务引发对融资可持续的担心;美国 9 月 CPI 高于预期,利率可能维持高位,抬高资本成本;此前有报道称长鑫在先进 DRAM 结构上取得进展,压制存储股。
亚洲端。 据韩联社与《先驱经济》,Kospi 周一低开 3.17%,三星电子开在 20.7 万韩元(跌 3.94%),SK 海力士开在 121.2 万韩元(跌 4.72%),盘中两者最多跌约 4%、5%,随后机构买入、跌幅收窄。早盘散户净卖出约 4000 亿韩元,外资上周五刚结束连续 8 天净卖,周一又转为小幅净卖。从 10 月 12 日到上周五,Kospi 已累计跌 14.5%,三星、海力士分别跌 17.7%、24.3%;其中 10 月 15 日 Kospi 单日跌 7.57%,盘中触发一级熔断、暂停交易 20 分钟。
日本方面,日经 225 开盘跌约 505 点,随后跌幅一度超过 1400 点,前场收于 64534.03 点;爱德万测试、东京电子、软银集团、揖斐电、Lasertec、Disco 等跌幅居前,通信、零售和资源股相对抗跌,TOPIX 跌幅明显小于日经。台股开盘跌逾 860 点,盘中一度跌约 941 点至约 46170 点;台积电早盘最低 2390 新台币,联电跌逾 4%,南亚科、华邦电跌逾 5%。
03舆论与逻辑
共识: 这一轮跌的核心是「AI 投入靠借钱,回报能不能跟上」,而不是哪家大客户砍单。韩国券商普遍把周一低开归因于美国 CPI 超预期和 AI 基建股的盈利担忧;彭博称韩股还受到 DeepSeek 周末发布 V4.1-Flash-1017 的影响,市场担心模型越来越省,存储需求会被压低。
分歧一:DeepSeek 该不该背锅。 X 上不少帖子说「新模型只需前代四分之一的内存」,但这个说法来自 DeepSeek 9 月 V4.1-Flash 论文里 KV 缓存压缩到约四分之一,不是本次 10 月 17 日的更新;这次官方主要讲的是推理、编程和智能体任务变强、输出更短、单任务成本更低。持怀疑意见的人认为,这更多是给已经在跌的存储股多找了一个理由。
分歧二:基本面是否已经变坏。 偏乐观一方指出,美光此前称 2027 年 HBM 规划产能已售罄,知识星球流传的高盛 10 月 18 日服务器报告还上调了 AI 与通用服务器预测;韩国哈纳证券称 Kospi 预期市净率已降到约 1.05 倍,接近 2010 年以来的长期均值,5300 点附近被视为支撑。BidClub 播客里也有人认为股价下跌不等于需求见顶,但信用利差还没修复。偏谨慎一方则认为,在 CoreWeave 债券、AI 公司再融资没有缓和之前,很难判断底部;X 上广泛转述的摩根士丹利报告大幅下调 AMD 长期 AI GPU 出货预测,也被看作需求向英伟达集中、二线受压的信号。
接下来看什么: 本周约 15% 的标普 500 成分股公布财报。市场最关注 Meta(AI 资本开支)、特斯拉、泛林(设备订单)、德州仪器,以及刚上市的 SpaceX。如果大厂资本开支指引维持或上调,「需求没变、只是融资在重新定价」的说法会得到支持;如果出现明显下调,抛售的理由就会从融资扩展到需求本身。
04依据与来源
- Investing.com:Chip index SOX posts longest losing streak since 2008 as AI worries deepen
- Yonhap Infomax:Philadelphia Semiconductor Index Posts Longest Losing Streak in 20 Years
- 韩联社:Seoul stocks open sharply lower after U.S. tech sell-off
- The Herald Business:Kospi opens down 3% on US tech selloff, revisiting 6-month low
- 韩联社:Seoul shares crash over 7 pct on chip rout amid AI, inflation woes(10 月 15 日)
- Bloomberg / Moneycontrol:Korean stocks fall as DeepSeek model, funding worry rattle chips
- 財経新聞(フィスコ):日経平均は大幅反落、米ハイテク株安を受け半導体関連が軟調
- 中央社:台股開低跌逾860點 台積電挫30元
- 鉅亨網:加權指數盤中下跌 941.26 點
- DeepSeek API 文档:DeepSeek-V4.1-Flash-1017 更新说明
- arXiv:DeepSeek-V4.1-Flash: Pushing the Limits of KV Cache Compression(9 月论文,KV 缓存约为前代四分之一)
- BidClub:market update(2026-10-18)
05影响标注
利好
- 暂无明确受益标的 本次是 AI 链整体风险偏好收缩,正文未见订单或份额转移的利好事实;资源、通信股相对抗跌属于资金避险,不是基本面改善。
利空
000660.KS10 月 12 日至上周五累计跌 24.3%,周一开盘价为 4 月以来最低,是本轮跌幅最大的存储龙头。005930.KS同期累计跌 17.7%,周一开盘再跌 3.94%,开盘价为 4 月以来最低。MU周五收跌 5.63%,存储股同时承受 AI 融资担忧和「模型更省内存」的叙事压力。CRWV周五再跌约 12%、五日累计跌约 25%,债券收益率超过 15%,是本轮 AI 融资担忧的中心。6857.T周一前场是拖累日经最多的个股之一,测试设备股跟随美股芯片抛售。8035.T周一前场与爱德万测试一起领跌日经,半导体设备板块情绪承压。
中性
视情况
NVDA周五仅跌 1.43%,明显好于成分股平均;卖方观点认为高端 AI 支出向英伟达集中,但它同样受整体 AI 融资情绪影响。TSM台积电周一盘中失守 2400 新台币,但跌幅约 1% 出头,小于联电和存储股,短线跟随板块情绪。META本周三财报中的资本开支指引,是检验 AI 投入会不会放缓的关键数据,结果未出前不定方向。LRCX本周三财报将显示设备订单是否受影响,周五股价已跌约 5%。