01要点
- 鸿海 11 月 12 日公布并召开法说会:第三季合并营收 3 兆 156.34 亿新台币,季增 19%、年增 46%,首次单季超过 3 兆;归属母公司净利 775.24 亿新台币,季增 29%、年增 34%,每股盈余 5.51 元,均为单季新高。
- 云端网络产品占第三季营收 54%,是最大一块;消费智能产品占 29%,电脑终端占 12%,元件及其他占 5%。
- 公司上修 2026 年全年展望,并称第四季营收将录得强劲的季增和年增;官方预计第四季 AI 机柜出货量较第三季高双位数增长,AI 服务器营收也将季增。
- 对 2027 年,公司表示审慎乐观,预计 AI 机柜出货仍是高双位数增长,并看好市占率提升。
- 董事会同日通过 2026 年前三季合并财务报告。前三季营收 7 兆 6610.62 亿新台币,年增 39%;归属母公司净利 1874.17 亿新台币,每股盈余 13.35 元,年增 29%。
02发生了什么
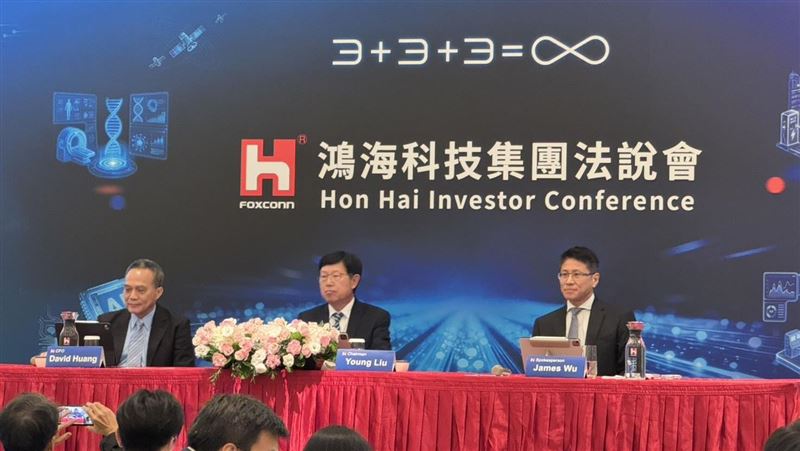
鸿海精密工业(2317.TW)今天公布第三季(未经审计)成绩,并举行法人说明会。官方简报给出的第三季合并营收为 3,015,634 百万新台币,也就是 3 兆 156.34 亿新台币,比第二季增长 19%,比去年同期增长 46%。营业毛利 1,815.13 亿新台币,年增 39%;营业利益 1,153.50 亿新台币,年增 64%,本业利润增速快于营收。归属母公司净利 775.24 亿新台币,每股盈余 5.51 元,都创下单季新高;去年同期每股盈余是 4.15 元。
利润率方面并不全是同步走高。毛利率为 6.02%,比第二季低 10 个基点,比去年同期低 33 个基点,官方归因于产品组合变化。营业利益率升至 3.83%,高于第二季的 3.75% 和去年同期的 3.43%。净利率 2.57%,比第二季高,但仍低于去年同期的 2.80%。
前三季累计,营收 7,661,062 百万新台币,年增 39%;归属母公司净利 1874.17 亿新台币,每股盈余 13.35 元,高于去年同期的 10.38 元。前三季股东权益报酬率 10.44%,高于去年同期的 8.79%,公司称正朝 12% 的目标靠近。公开资讯观测站显示,董事会在 11 月 12 日通过了这份前三季合并财务报告。
前三季经营现金流为净流出 1,257.23 亿新台币,资本开支 1,617.26 亿新台币,自由现金流净流出 2,874.49 亿新台币;9 月底账面净现金转为净负债 214.53 亿新台币。官方同时强调,公司仍在维持资产负债表和筹资安排的弹性。
业务结构上,第三季云端网络产品占营收 54%,消费智能产品 29%,电脑终端 12%,元件及其他 5%。和公司事先给出的指引比,云端网络的季增、年增都达到强劲增长;消费智能产品的季增好于原先「持平」的指引,实际为增长。电脑终端季减,符合指引。
展望部分,官方总结页写明:第四季将有强劲的季增和年增,并上修全年展望;对 2027 年审慎乐观,预计 AI 机柜高双位数增长,市占率提升。专门的 AI 服务器展望页进一步写:第四季 AI 机柜出货量较第三季高双位数增长,第四季 AI 服务器营收季增;2027 年 AI 机柜出货仍是高双位数增长,并期待更多元的方案和客户带来市占率提升。全年分业务展望里,和 8 月 12 日那次相比,消费智能产品、电脑终端、元件及其他的全年增速预期都有上修,云端网络维持强劲增长。
在业务进展上,鸿海还提到,正在亚太地区与英伟达合作下一代 AI 基础设施,并称自己率先导入 800V 直流供电;电动车方面,已收购三菱电机汽车设备业务 50% 股权。
03共识与分歧
台湾媒体普遍把这次法说看成「报喜」:营收首破 3 兆、每股盈余创新高,再加上全年展望上修和 AI 机柜出货指引,报道口径比较一致。市场当天的反应并不热闹。台股当天走弱,鸿海收在 240 元新台币,下跌 2 元,跌幅约 0.83%。也有报道提醒,毛利率仍在回落,后续要看 AI 机柜出货能否真正带来更好的本业利润率。
至于英伟达管理层风波会不会影响鸿海的 AI 服务器订单,这是市场在讨论的风险,但鸿海今天的官方材料没有就此作出说明,目前也没有公司给出订单被取消或推迟的证据。
04舆论与逻辑
鸿海已经是英伟达 AI 机柜的主要组装商之一。第三季云端网络业务占营收一半以上,说明这家传统消费电子代工厂的收入结构,已经明显转向云计算和 AI 基础设施。公司选择在法说会上把「AI 机柜高双位数增长」写进第四季和 2027 年的展望,等于继续把增长押在这一块。
另一方面,毛利率连续低于去年,前三季自由现金流为负,说明规模上来的同时,存货、应收和资本开支也在占用现金。对读者来说,这更像一份「增长还在、利润结构仍在切换」的季报,而不是可以忽略代价的单边利好。
05依据与来源
06影响标注
利好
2317.TW第三季营收和净利创单季新高,公司上修全年展望,并预计第四季及 2027 年 AI 机柜出货维持高双位数增长。NVDA鸿海把 AI 机柜作为主要增长来源,并称在亚太与英伟达合作下一代 AI 基础设施、率先导入 800V 直流供电。
利空
- 暂无基于已成立事实、可直接对应的利空标的。
中性
视情况
2317.TW毛利率降至 6.02%,前三季经营现金流和自由现金流为负,规模扩大的同时资金占用也在增加。