01要点
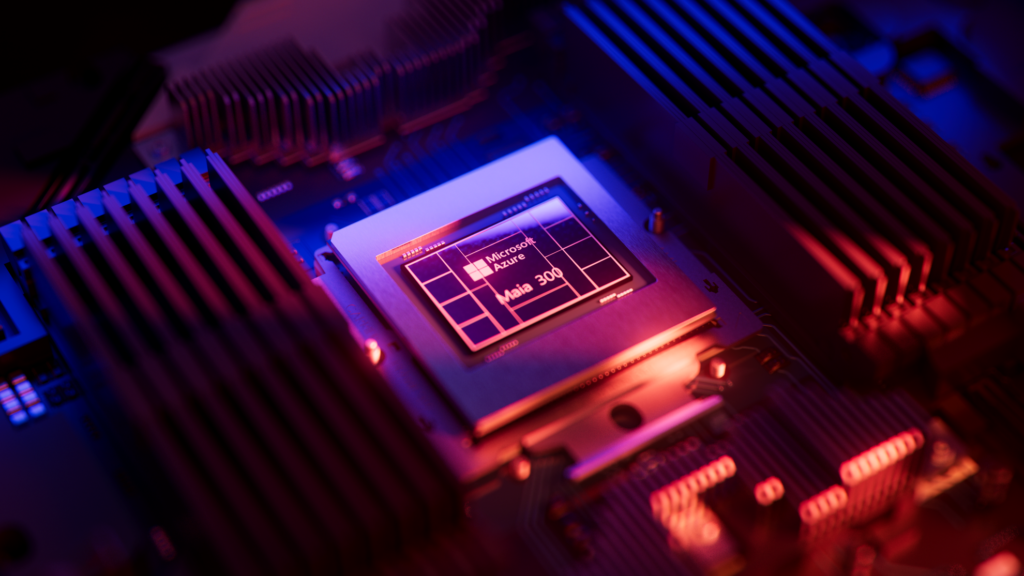
- 微软 10 月 12 日官宣第三代自研 AI 推理系统 Azure Maia 300,并称自 2027 年起把 Azure Maia 家族扩到多吉瓦部署,作为微软产品与服务的主推理系统。
- Maia 200 已在生产环境服务 Microsoft Copilot 等负载;公司称 Maia 300 机架配置 96 颗加速器、功耗包络约 167 千瓦,预期相对领先 GPU 系统每兆瓦多约 40% tokens,机架吞吐最高约达 Maia 200 的 7 倍。
- 计算芯粒采用台积电 N2P;部署时间表是 2027 年生产落地,并非立即替代英伟达/AMD 采购。
02发生了什么
微软云与 AI 执行副总裁 Scott Guthrie 在官方博客发文:Azure Maia 进入「新阶段」——Maia 200 已投产,跑在 Copilot 等微软自有服务上,并支持 MAI 团队做下一代模型;GitHub Copilot、Microsoft Foundry 等计划年内跟上。下一代 Maia 300 面向长上下文推理、低延迟对话、多步 agent 等推理侧负载,定位「完整智能系统」(硅片、机架、网络、软件协同),而非单颗芯片宣传。
官方给出的系统级数字包括:单机架 96 加速器、约 167 kW;合计约 27.6 TB HBM、聚合 HBM 带宽约 1.7 PB/s;相对「领先 GPU 系统」预期每兆瓦多约 40% tokens;满配机架相对 Maia 200 吞吐最高约 7×。Azure 技术博客补充:计算芯粒走台积电 N2P,内存侧强调 HBM4 与低精度格式(含增强 MXFP4)以抬大上下文。
Reuters、The Verge、Yahoo Finance 等以「降低对英伟达/AMD 依赖」为标题角度;微软原文强调的是效率与「主推理系统」路线,未公布具体削减 GPU 采购金额或合同。
03共识与分歧
共识:这是微软自研硅路线的重要节点——不仅有下一代规格,还首次把「多吉瓦 + 主推理」写进官方叙事;与谷歌 TPU、亚马逊 Trainium、Meta 自研加速器同属云厂垂直整合故事。
分歧 / 未证实:
- 「主推理」是否意味着对外 Azure 客户也可大规模租到 Maia,还是先服务微软第一方产品,官方未拆开。
- 40% tokens/兆瓦、7× 吞吐均为公司预期,第三方实测未出。
- 2027 年才生产部署,短期资本开支与 GPU 订单不会立刻掉头。
- 市场把叙事简化成「英伟达利空」,忽略训练侧与外部客户仍高度依赖通用 GPU 的现实。
04舆论与逻辑
支持逻辑:云厂自研推理硅若真能在自有流量上把单位电力产出做高,有利于控制 Copilot 类产品的边际成本,并在议价上对 GPU 供应商形成压力。谨慎逻辑:自研硅导入慢、软件栈迁移成本高;公告本身没有订单或财务指引;英伟达在训练与第三方云租赁仍占优。X 与财经账号周一美股时段大量转「MSFT Maia 300 / 去 Nvidia 税」,情绪强于可核验的采购变化。
05依据与来源
- 微软官方博客:Microsoft to expand Azure Maia system to multi-gigawatt deployments
- Azure 博客:Deep dive into Azure Maia 300 architecture
- The Verge:Microsoft’s new AI chip makes it less reliant on Nvidia’s GPUs
- Techmeme:Microsoft says Maia 300 racks… multi-gigawatt deployments
- Microsoft Source:announces Maia 300
06影响标注
利好
- 云与自研硅:
MSFT官方把 Maia 定为 2027 年起多吉瓦主推理路径,强化自有产品推理成本与供应链自主叙事。 - 先进制程代工:
TSM官方技术材料写明 Maia 300 计算芯粒采用台积电 N2P。
利空
- 无:公告未给出削减英伟达/AMD 采购的量化承诺,不构成已实现订单流失。
中性
- GPU 加速器:
NVDA舆论解读为降低依赖,但生产部署在 2027 年,短期训练与第三方云需求路径未变。 - GPU 加速器:
AMD同属微软外购 GPU 供应商叙事,影响同样取决于实际替换节奏,目前无合同层面证据。