彭博:ING 一次性拍卖约 5 亿美元数据中心贷款包,含 Stargate 新墨西哥约 2500 万美元切片
彭博报道、路透跟进:荷兰银行 ING 正通过竞价(BWIC)一次性出售约 5 亿美元、约 12 笔数据中心贷款,包括 Vantage、CyrusOne 以及 OpenAI/软银/甲骨文 Stargate 新墨西哥园区约 2500 万美元切片;投标截止 11 月 19 日,单笔至少 1000 万美元。ING 拒评。
更早的新闻
彭博报道、路透跟进:荷兰银行 ING 正通过竞价(BWIC)一次性出售约 5 亿美元、约 12 笔数据中心贷款,包括 Vantage、CyrusOne 以及 OpenAI/软银/甲骨文 Stargate 新墨西哥园区约 2500 万美元切片;投标截止 11 月 19 日,单笔至少 1000 万美元。ING 拒评。
Naver 11 月 6 日公告,向英伟达定向增发的约 1.3412 万亿韩元已全额缴入,发行普通股 655.8435 万股,英伟达持股约 4.13%。美元投资额仍为 10 亿美元;新股拟 11 月 27 日上市并锁仓一年,资金将投入与英伟达、Brookfield 合作的全球 AI Factory。

路透 11 月 6 日援引知情人士称,长江存储(YMTC)规划中的武汉第四座工厂,国产设备占比目标至少 60%、力争约 70%,高于三厂刚过半的水平;新厂拟做 300 层以上 NAND,侧重数据中心与 AI 存储,明年开工,目前仅初步接洽、尚未正式下单。

11 月 6 日亚洲收盘:台股加权跌 8.33% 报 38,110.63,Kospi 跌 7.99% 报 4,953.76(早盘一度超 8% 触发熔断),日经 225 跌 6.65% 报 57,014.74。三星、海力士约跌近一成至一成二,台积电盘中最多约跌 8.5%–10%,软银约跌 11%。恒生跌 1.58%,上证涨 2.27%、深成指涨 5.46%。

11 月 5 日 OpenAI 发布 National Community Compact 与 Compute Campus Policy Blueprint:对自有自营计算园区承诺自担电费与配套基建、公开用水用电与噪音、原则上不对公职人员签宽泛 NDA,并呼吁把类似规则写入法律。背景是中期选举多地限制数据中心、民主党拿下两院后舆论反弹。
知情人士对路透称,银湖(已持 Unity 约 8% 股权)与沙特公共投资基金近周接洽收购 Unity,买方联盟在最新财报前讨论估值约 250 亿美元。Unity 已请投行评估选项;双方未置评,交易与条款仍可能变化。
华尔街日报称,科技股大跌后,三名拟参与 Anthropic IPO 的主要投资人认为约 1.5 万亿美元估值需要下调,其中一人称可能更接近 1 万亿。公司原计划感恩节前一周上市、募资最高约 1000 亿美元;也有人认为 10 月财务数据或减轻冲击。

谷歌 11 月 5 日宣布在怀俄明州建设首个数据中心,长期投资约 170 亿美元,落在拉勒米县,合作方包括 Tallgrass、Black Hills、AEP 与 Related Digital。项目含约 702 兆瓦商用燃料电池并配套碳捕集封存,数据中心采用空气冷却以降低用水,并承诺支付全部用电、设立社区理事会。
路透援引知情人士称,约 60 万片英伟达 H200 AI 芯片囤在香港,等待运往中国内地;北京近月允许部分到货,若干互联网大厂各获约 1 万片,但大规模进口审批仍未放行。内地八卡 H200 服务器报价逾 600 万元人民币,约为一前的三倍。

众议院外交事务委员会主席 Mast、对华特设委员会主席 Moolenaar、情报委员会主席 Crawford 致函英伟达 CEO 黄仁勋,要求他就与据报为中方情报人员的 Megaspeed 高管 Alice Huang 的往来,以及公司反外国间谍安全规程,于 11 月 18 日参加三委员会联合闭门通报,并在 11 月 11 日前确认或另提日期。英伟达称客户会面属常规、未提供国安敏感信息。

Cloudflare 公布 2026 年三季度营收 7.825 亿美元,同比增 39%,超预期;GAAP 净亏损 3410 万美元,非 GAAP 稀释每股收益 0.38 美元。公司上调 2026 全年营收指引至 29.63–29.64 亿美元,四季度营收指引 8.45–8.46 亿美元。CEO 称这是公司有史以来最好的一季,盘后股价大涨逾 14%。

周四美股科技股大跌:纳指收跌约 5.5% 进入调整区间,标普约跌 4.4%,费城半导体指数跌约 12%;英伟达跌逾 9%、市值蒸发逾 4400 亿美元,Magnificent 7 合计蒸发逾 1 万亿美元。市场担忧中期选举后数据中心审批与建设放缓。周五亚洲早盘日经跌逾 6%,Kospi 一度跌超 8% 触发熔断,台股开盘大跌。

IREN 公布截至 2026 年 9 月 30 日的 FY27 一季度结果:总营收 2.28 亿美元环比增 66%,AI Cloud 营收 2 亿美元环比增 182%;调整后 EBITDA 6600 万美元,净亏损 2.63 亿美元。公司称逾 40 亿美元 ARR 目标已签约且资金到位,但因客户设计变更与供应商节奏,交付目标由 2026 年底推迟至 2027 年 1 月,可能延至 2 月底。Horizon 1 已交付微软并获英伟达 Exemplar 认证。

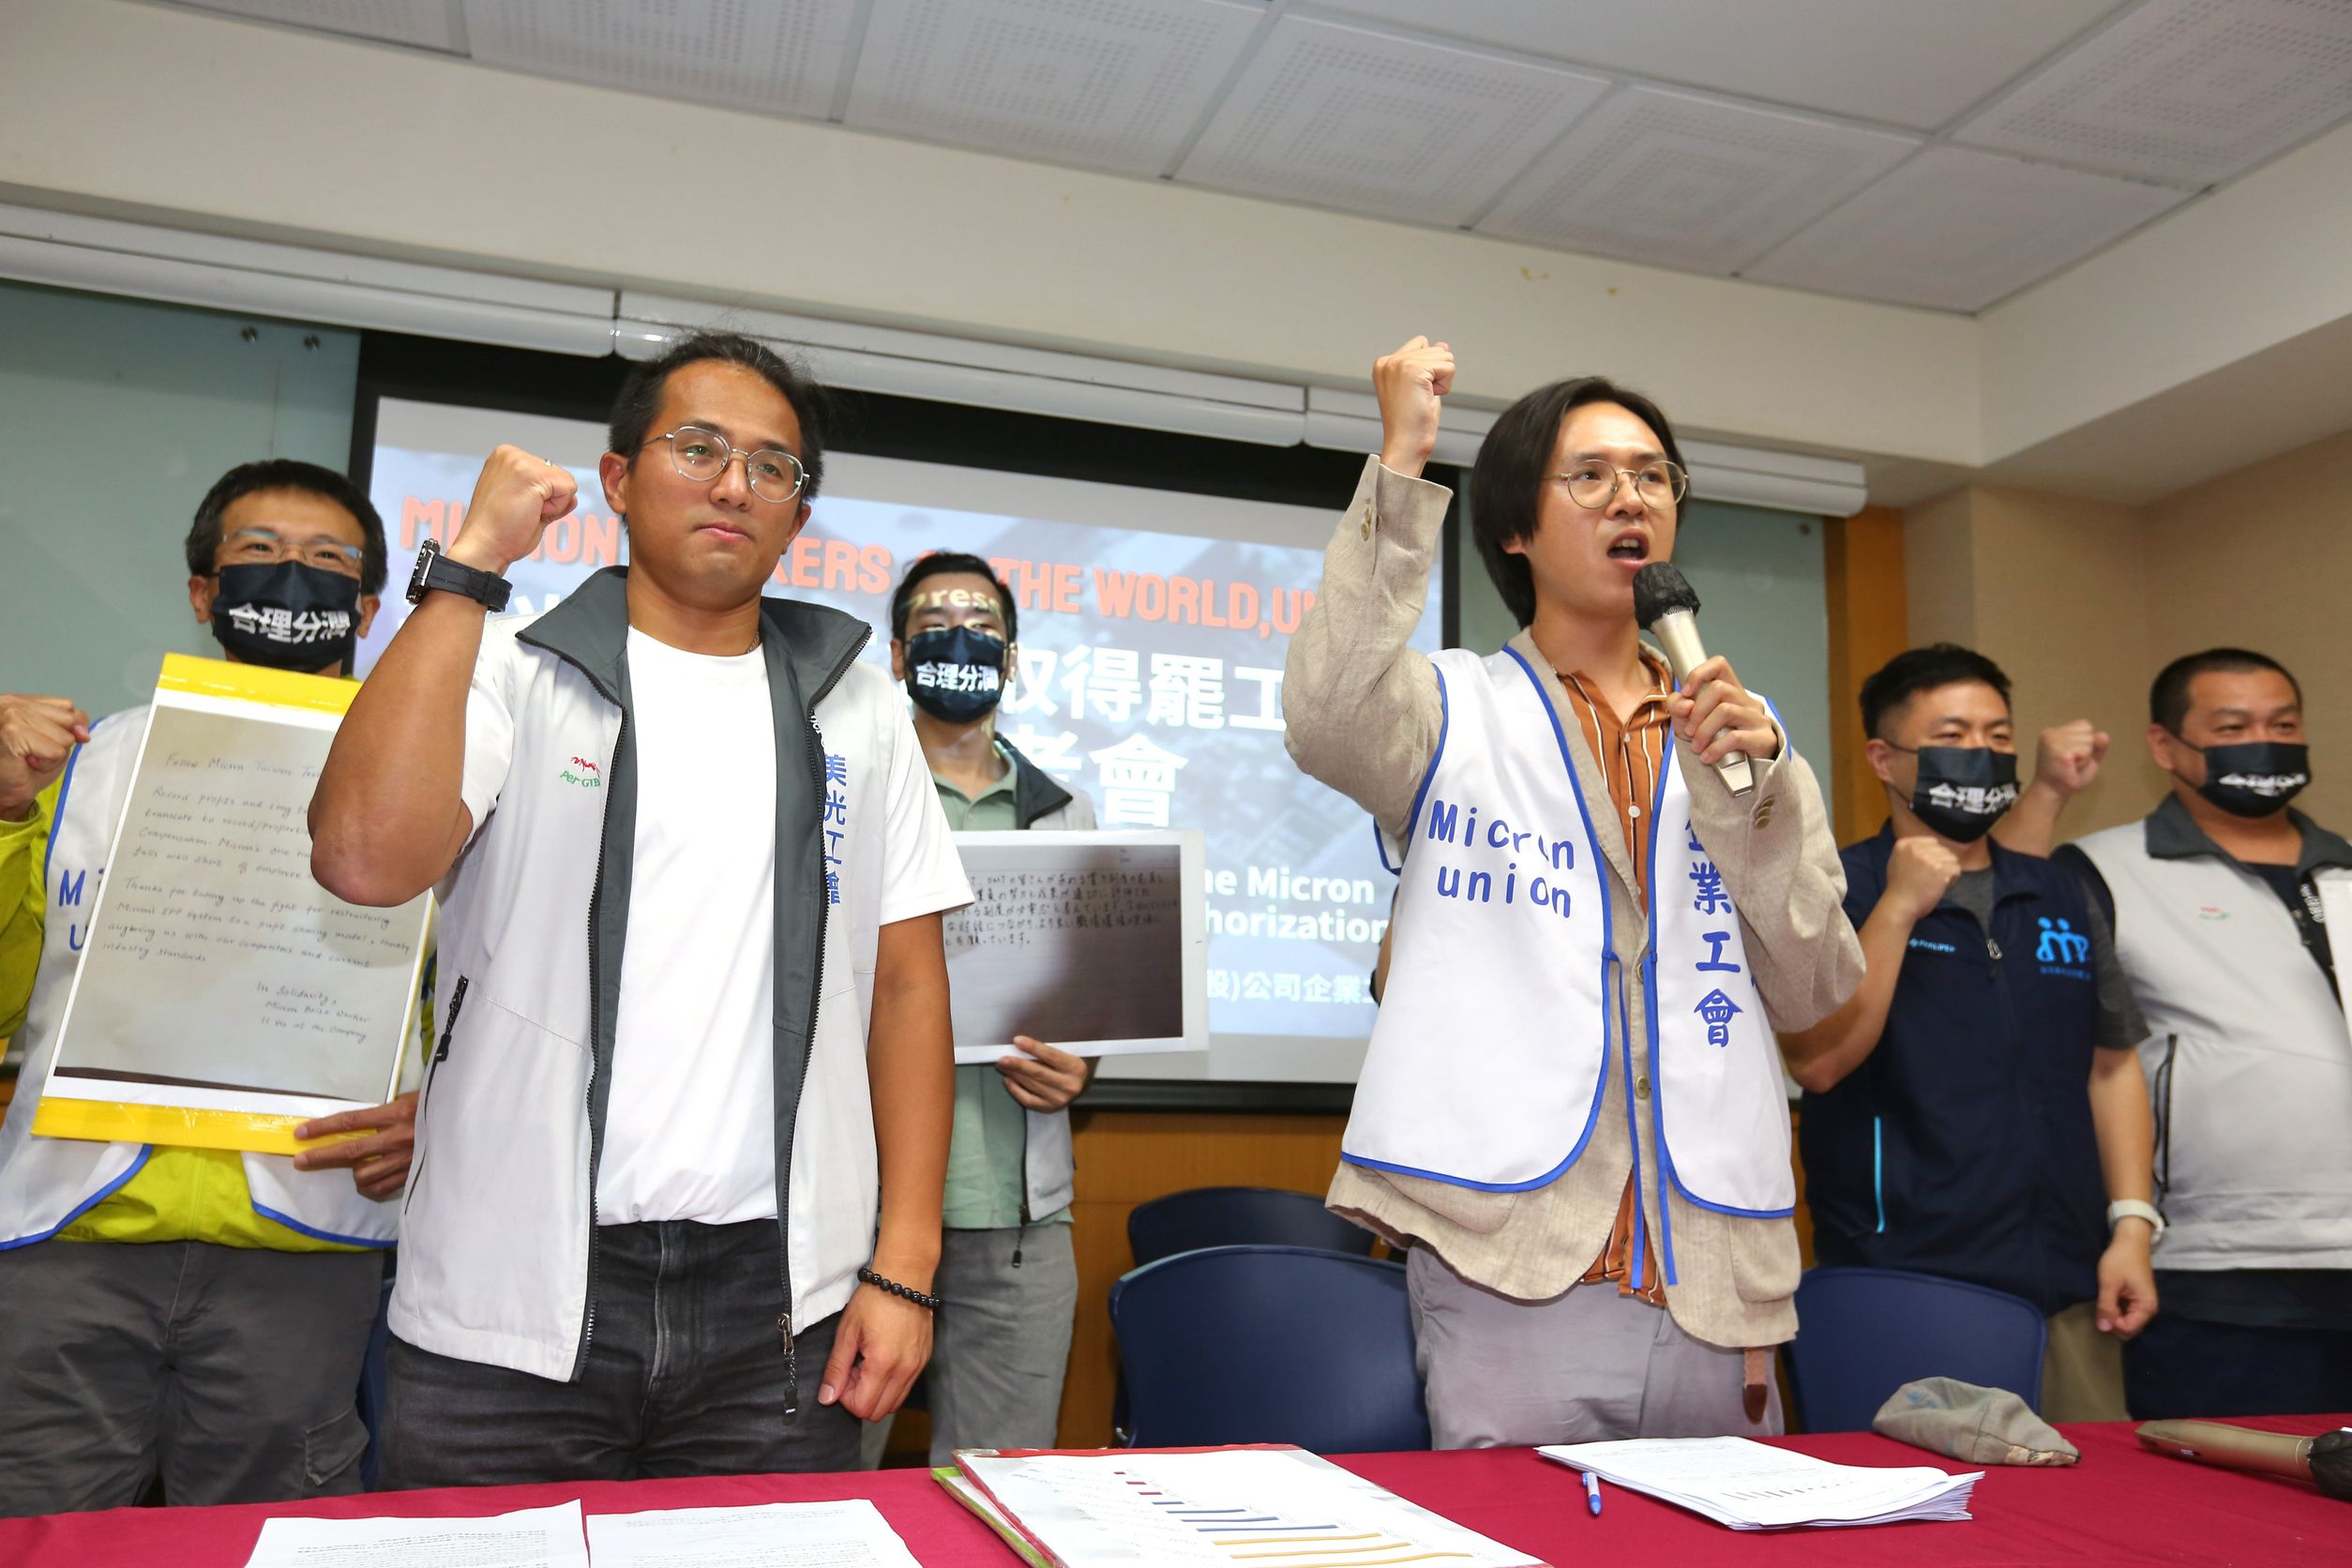
彭博 11 月 5 日称,因桃园工会分润纠纷未解,美光已基本暂停桃园约 30 亿–45 亿美元、原定 2028 年投产的 HBM/DRAM 新厂;美光称台湾现有营运正常但未直接回应,经济部称将协助化解。第三次劳资协商暂定 11 月 6 日。
FT 11 月 5 日报道、路透随后经知情人士证实:微软不会行使把德州数据中心与 Nscale 现有算力租约扩大一倍以上的选择权,该扩容对 Nscale 价值可达数百亿美元。路透消息人士称决定早在 Nscale 9 月申请上市前就已做出,现有德州合约不受影响。
鸿海 11 月 5 日公布 10 月合并营收 1.3053 万亿新台币(约 397 亿美元),环比增 12.66%、同比增 45.73%,连续第二个月创单月新高;前十个月累计 8.9751 万亿新台币,同比增 40.4%。公司称四季度 AI 业务将持续成长。

SpaceX 约 400 亿美元 GPU 租赁融资(Apollo 实体购英伟达 Vera Rubin 后出租,不进资产负债表)已签约束性承诺;彭博 11 月 4 日称高盛与 Apollo 开始向投资者分销份额,利率待定价,预计年底前交割、2027 年上半年起租。
ABB 11 月 5 日发公告称,软银告知中国外商投资安全审查工作机制办公室已禁止其收购 ABB 机器人在华业务;双方仍在沟通、继续推进交易。此前 FT 率先报道中国将否决这笔企业价值约 53.75 亿美元的收购。

美国民主党拿下两院后,市场担心数据中心审批和用电用水规则收紧,11 月 5 日亚洲芯片和 AI 基建股集体重挫:Kospi 收跌 5.28% 至 5,383.80,外资净卖约 3.42 万亿韩元;台股加权跌 3.2% 至 41,574.72;日经 225 跌 1.66%,爱德万测试跌约 14.7%。

AppLovin 公布三季度营收 21.85 亿美元、同比增 55%,净利润约 14.39 亿美元;调整后 EBITDA 约 18.42 亿美元、利润率约 84%。四季营收指引 23.65–23.95 亿美元。公司称游戏主业与消费广告投放共同拉动,盘后股价大幅上涨。

AMD 在 11 月 4 日 10-Q 中首次给出 8 月签下的 Taalas 收购对价:现金加股票合计约 29 亿美元,其中最多约 14 亿为或有对价。交易仍待监管批准,预计 2026 年底前交割。同文件确认 World Labs 全股票收购约 82 亿美元。
Waymo 联合 CEO 对彭博表示,奥斯汀、亚特兰大目前只能通过 Uber 叫 Waymo 的安排将于 2028 年 1 月结束,之后改走 Waymo 自有 App。她称早期合作对乘客像「碰运气」,用户反馈要更稳定的无人车体验。Uber 称曾提议加机器人出租车选项但遭拒。

谷歌 11 月 4 日在马来西亚总理安瓦尔见证下宣布,2027–2028 年再投约 150 亿美元,扩建雪兰莪与森美兰数据中心校园,并向国家电网新增逾 1 吉瓦清洁电力、推进水资源与技能培训。

TeraWulf 11 月 4 日公告:与谷歌签署信贷支持协议,为肯塔基 Justified 校园约 190 亿美元 Anthropic 长期租约相关项目融资背书,并与 Fluor 签下三栋机房的 EPC 总包,计划 2027 年末起分阶段交付。
Meta 11 月 4 日完成首笔欧元债,规模约 90 亿欧元、六档期限约 4–38 年;彭博等称认购峰值约 530 亿欧元、创欧元企业债订单纪录量级。发行利差约为 Alphabet 本周同类欧元债的约 1.4 倍。加上前日 150 亿美元美元债,本轮美元+欧元合计约 250 亿美元量级,继续为 AI 基建融资。
11 月 4 日美股收盘:道指涨 3.03% 报 53356,标普涨 1.58%,纳指涨 1.44% 报 25736。微软、亚马逊、苹果分别涨约 6.7%、6.1%、5.3%;英伟达跌约 3.2%,Vertiv 跌约 12.9%,Hut 8、Sterling、Modine 等数据中心建造相关股跌约 17%–23%。市场把民主党横扫与德州州长易主解读为新建机房承压,同时押注超大规模已有产能更稀缺。

Arm 11 月 4 日公布 2027 财年二季度:营收 14.4 亿美元、同比增 27%,非 GAAP 每股收益 0.52 美元,均超预期。授权及其他收入 7.73 亿美元、增 50%;版税 6.70 亿美元、增 8%,其中数据中心版税翻倍。公司称对 FYE27–FYE28 合计约 20 亿美元 AGI CPU 收入更有信心,三季营收指引约 15.4 亿美元。盘后股价震荡偏弱。
高通 11 月 4 日盘后公布 2026 财年四季报:调整后营收 104.4 亿美元、非 GAAP 每股收益 2.17 美元,略超预期;手机芯片收入跌 26% 至 51.4 亿美元。公司重申 2027 财年数据中心收入目标 50 亿美元,汽车首次单季近 20 亿美元;同日官宣为 SpaceX 的 Starlink Mobile 提供 Dragonwing 基站方案,计划 2027 年起在美国部署数万站。盘后股价跌约 7%。

Fortune 与 Columbus Dispatch:俄亥俄 18 市 21 项数据中心公投中,至少 14 市通过禁建或其他限制,10 市 outright bans;全州已有约 125 项地方停建令。Sunbury、Trenton 等禁 ≥25MW,Ashville 阻断在建园区。叙事从州长承诺推进到社区票决落地。
Astera Labs 三季度营收 5.849 亿美元,环比增 49%、同比增 154%,非 GAAP 每股收益 1.32 美元高于预期;Scorpio 交换芯片成最大产品线。四季度指引营收 7.3–7.5 亿美元、非 GAAP EPS 1.62–1.66 美元。