01要点
- 格芯 10 月 14 日官宣:在日美战略投资倡议下,日本出资至多约 210 亿美元,由其在纽约 Malta 运营最多两座新的 300mm 晶圆厂。
- 首座投资约 100 亿美元,目标 2029 年上线;满产时单座年产能约 90 万片 300mm;第二座另约 100 亿美元,是否开建待后续决定。
- 另与美国商务部调整既有 CHIPS 约 9.55 亿美元用途,并拟让商务部持有格芯约 4% 股权;客户侧公开点名瑞萨、苹果等。
02发生了什么
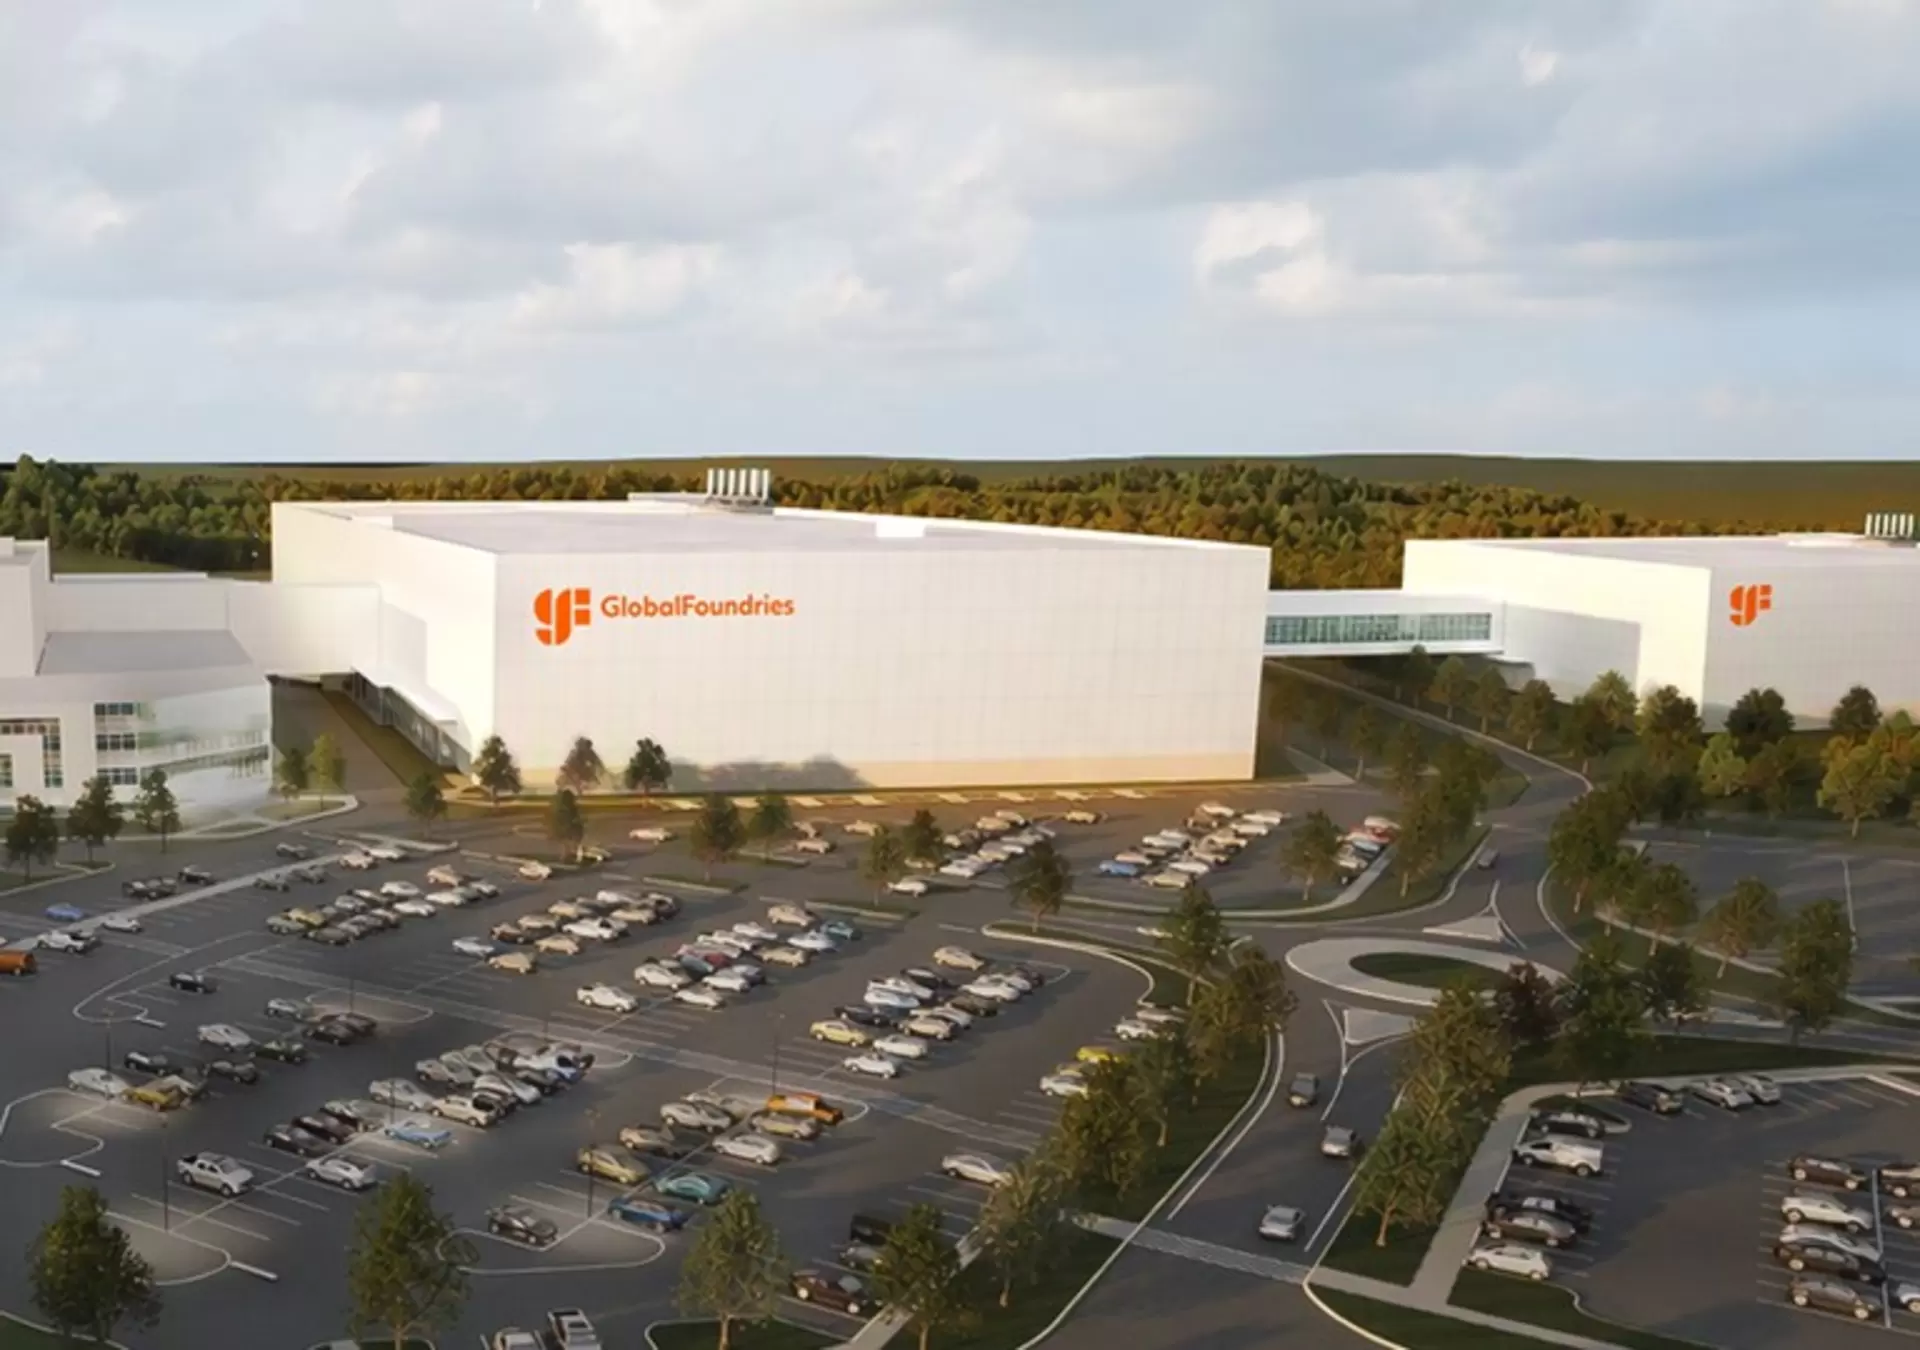
格芯(GlobalFoundries,GFS)10 月 14 日在官方新闻稿中确认:根据特朗普政府与日本的贸易与投资安排,日本将提供至多约 210 亿美元资金,在格芯纽约州 Malta 园区建设最多两座半导体工厂,格芯担任技术提供方与运营商。首期约 100 亿美元推进第一座 300mm 工厂,预计 2029 年投产;另约 100 亿美元对应第二座工厂的潜力投资。格芯称第一座满产年产能约 90 万片 300mm,第二座规模相当;并预计带动约 2.7 万个建设与生态岗位、逾 1000 个高技能制造岗位。
同日材料还提到:格芯与美国商务部协议,把既有《芯片与科学法案》相关约 9.55 亿美元用途调整到硅光子、硅锗与先进封装等方向;商务部将获得格芯约 4% 股权。客户与伙伴表态中,瑞萨称把新产能视为自身生产版图延伸,苹果 COO 提及与格芯在美国制造关键芯片的合作。路透等跟进报道称,美国政府在格芯的持股比例可能因交易结构调整而上升,日本提供全部建设资本。
03舆论与逻辑
这件事落在「基础制程/特色工艺在美国扩产」而不是先进逻辑代工军备赛:格芯本就不是和台积电抢 2nm 的玩家,市场更关心汽车、工业、连接与部分数据中心配套芯片的供应链安全。支持逻辑是日美各出资源、美国拿到产能与股权、日本完成对美大额投资承诺的一截;怀疑逻辑是第二座厂尚未最终拍板、2029 投产仍远,且资金与治理结构(美日共有、格芯运营)落地细节还要看后续披露。它与「台积电德州/Terafab 评估」不是同一条故事线,也不替代先进制程瓶颈叙事。
04依据与来源
05影响标注
利好
GFS获得日本出资的大规模美国扩产订单与运营商地位,并伴随股权与 CHIPS 资金用途调整- 美国特色工艺/成熟制程供应链 Malta 双厂计划落地,抬升本土基础芯片供给预期
利空
- 无直接、可交易的单票利空;先进逻辑代工短缺叙事不被此单改变
中性
视情况
TSM扩产主体与工艺定位不同,不构成对先进制程份额的即时替代AAPL/6723.T(瑞萨) 公开表态为客户/伙伴,受益取决于未来产能与订单落地节奏