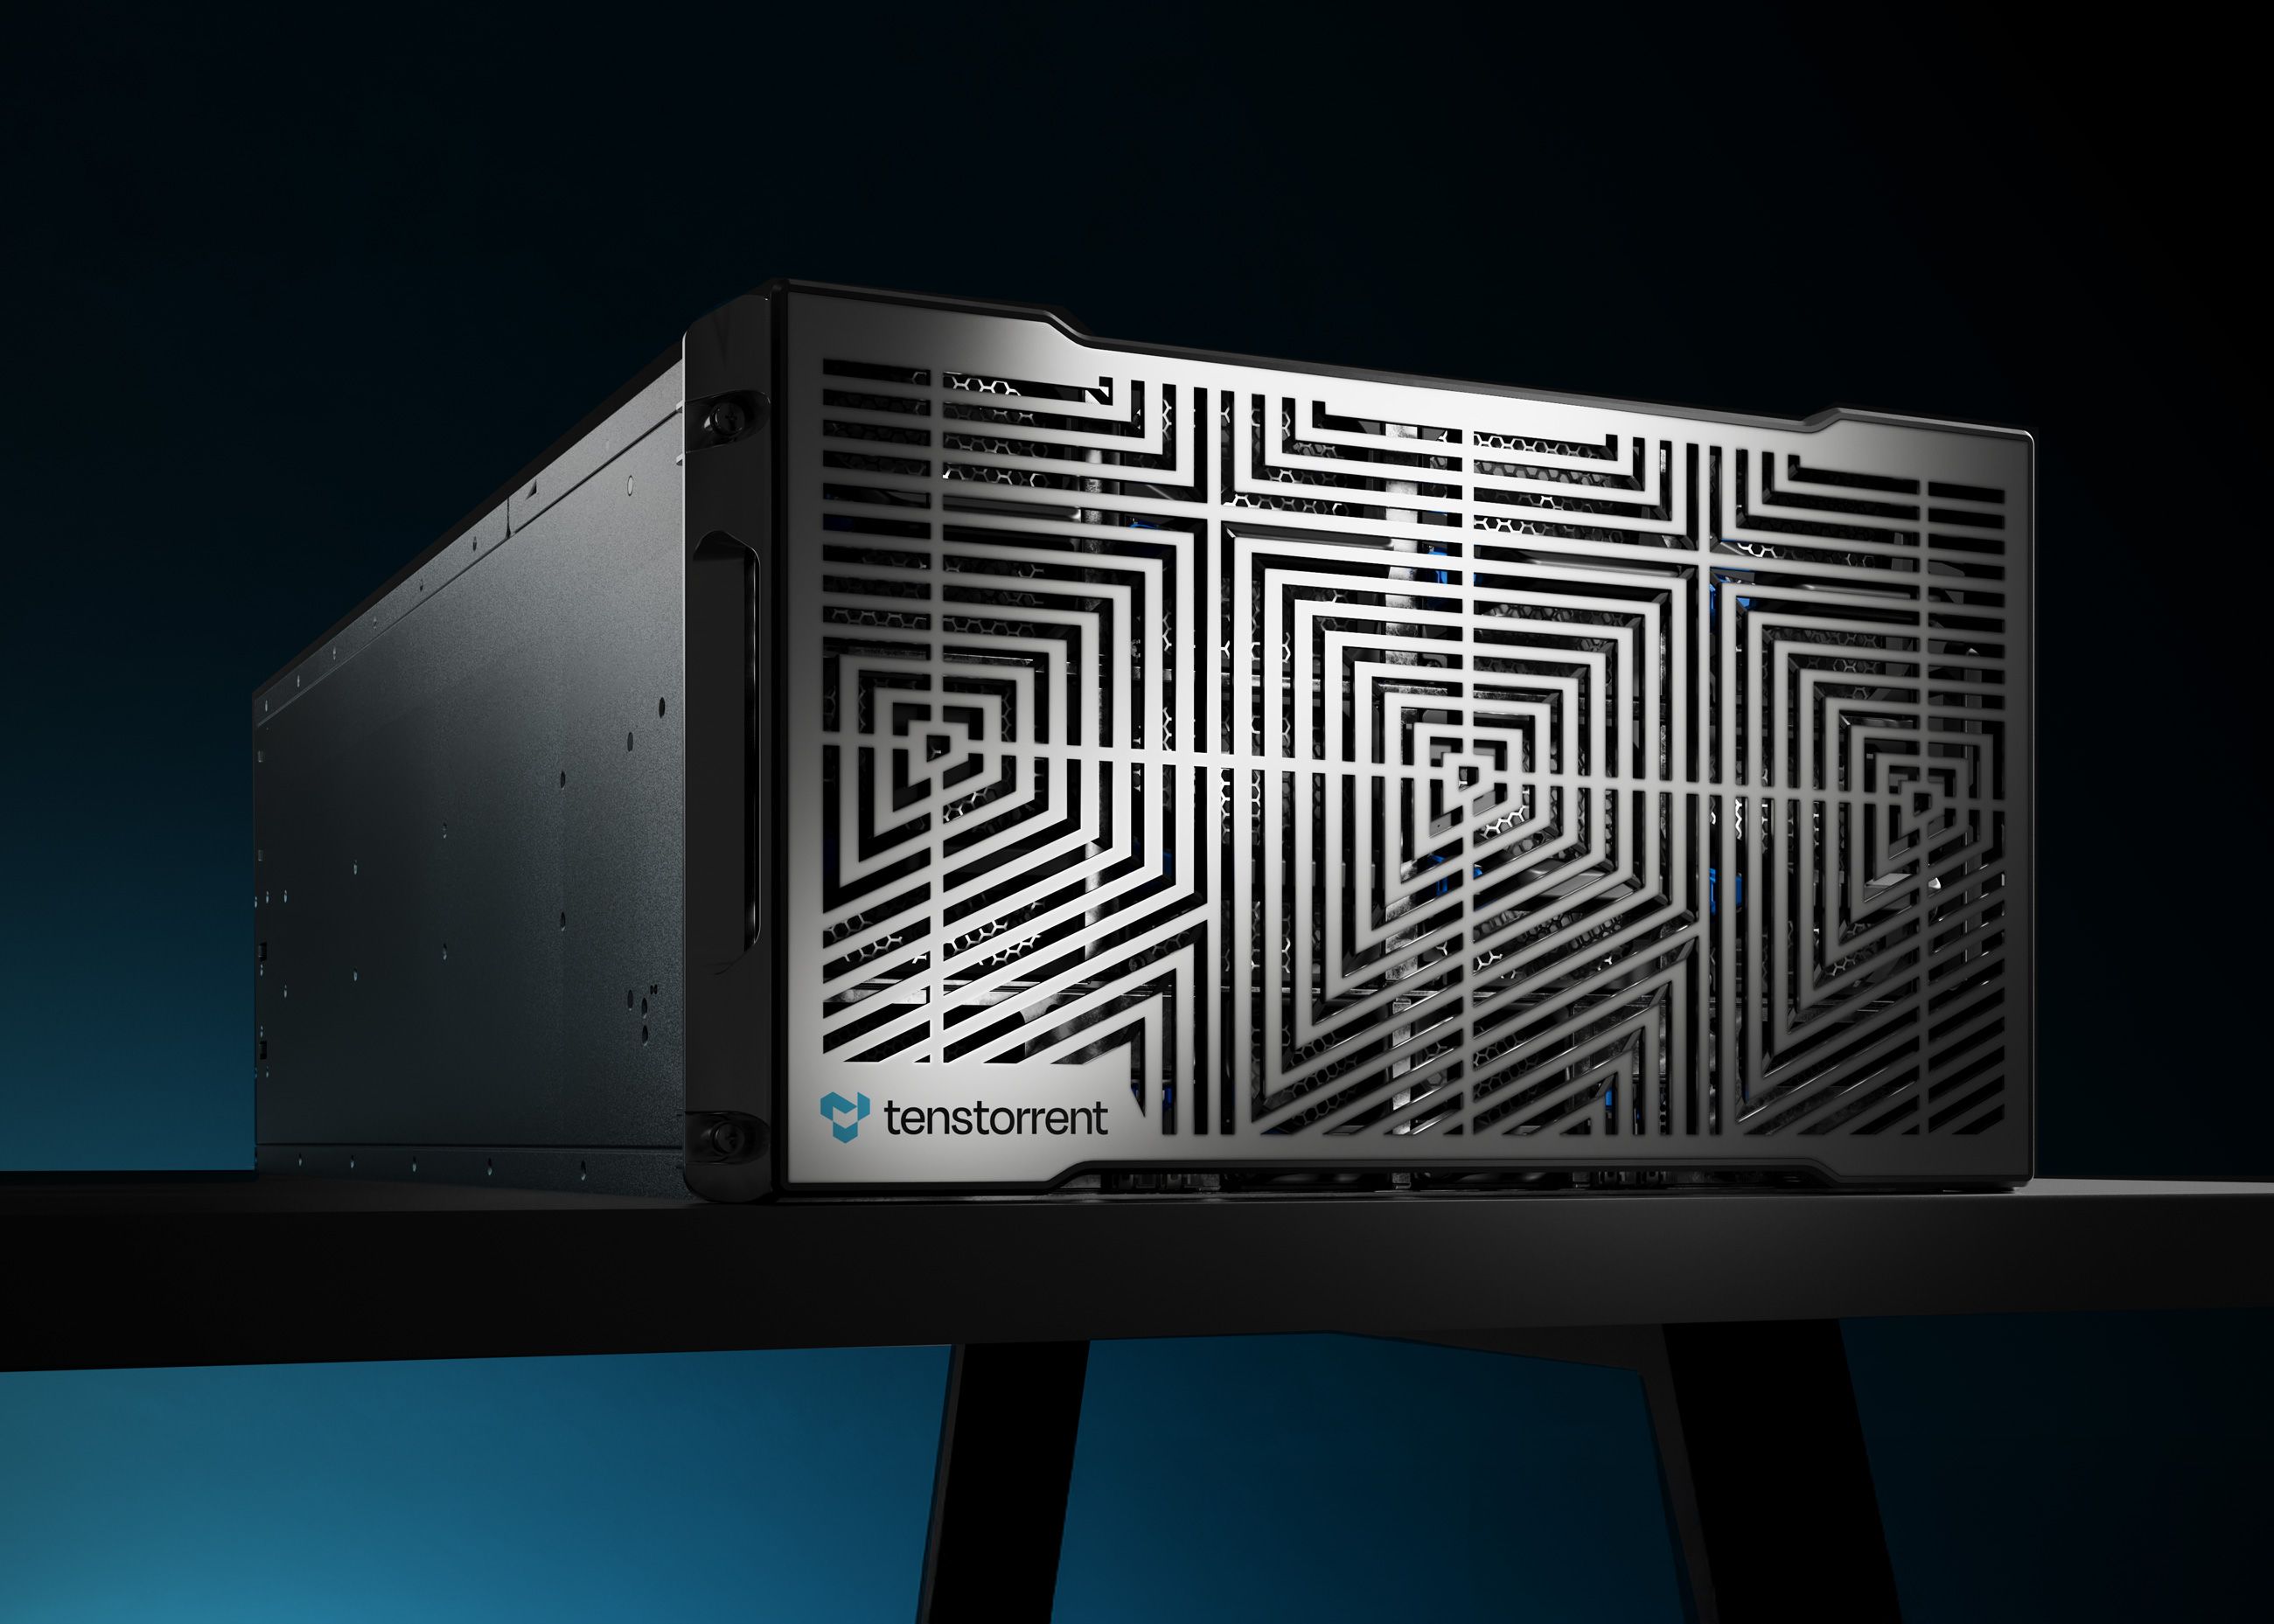
Tenstorrent 官宣 15 亿美元 E 轮,投后估值 62 亿美元
Tenstorrent 完成 15 亿美元 Series E,投后估值 62 亿美元,由 Trace Capital 与 Innovation X 领投;资金用于 Galaxy 服务器量产与 AI/CPU IP 扩张。
更早的新闻
Tenstorrent 完成 15 亿美元 Series E,投后估值 62 亿美元,由 Trace Capital 与 Innovation X 领投;资金用于 Galaxy 服务器量产与 AI/CPU IP 扩张。
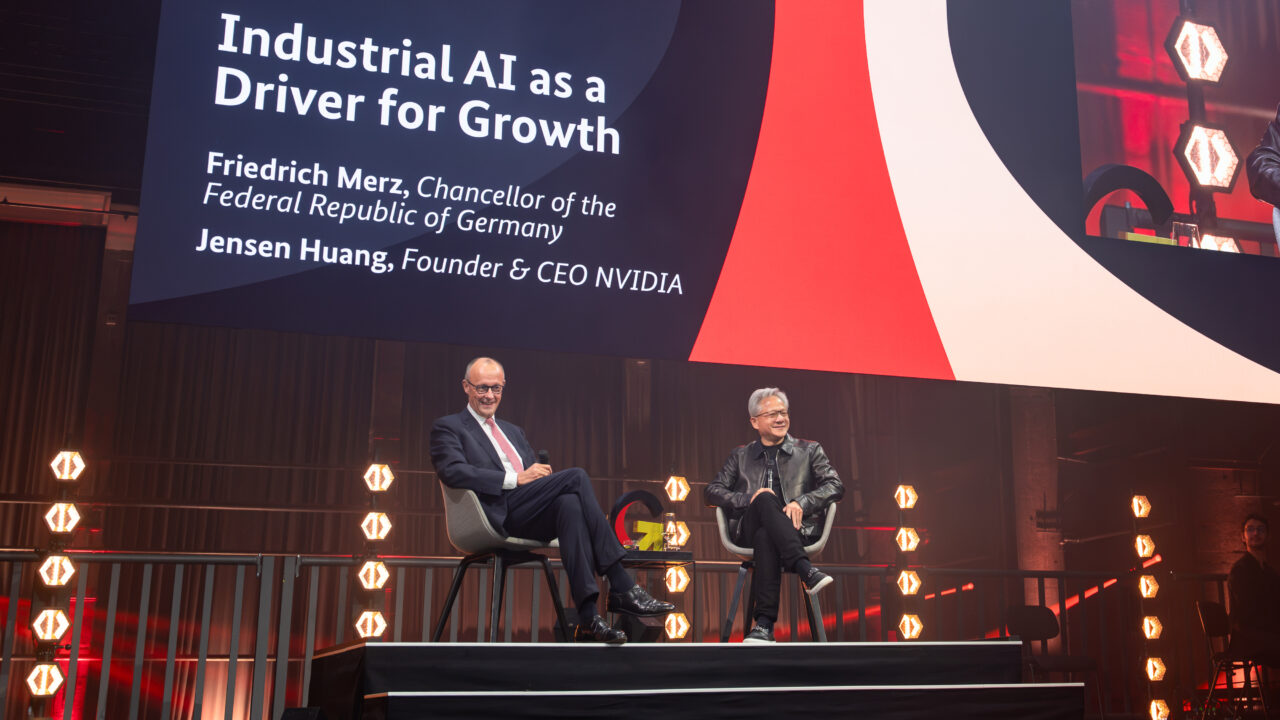
柏林 Invest in Germany 峰会上,联邦经济部与研究部与英伟达签署共同意向声明,推进工业 Physical AI。黄仁勋宣布拟投 Agile Robots、Avelios Medical、Mirelo、Reflex Aerospace,属近 100 亿美元欧洲承诺一部分;西门子同日宣布合作。联邦出资规模官方未公布。
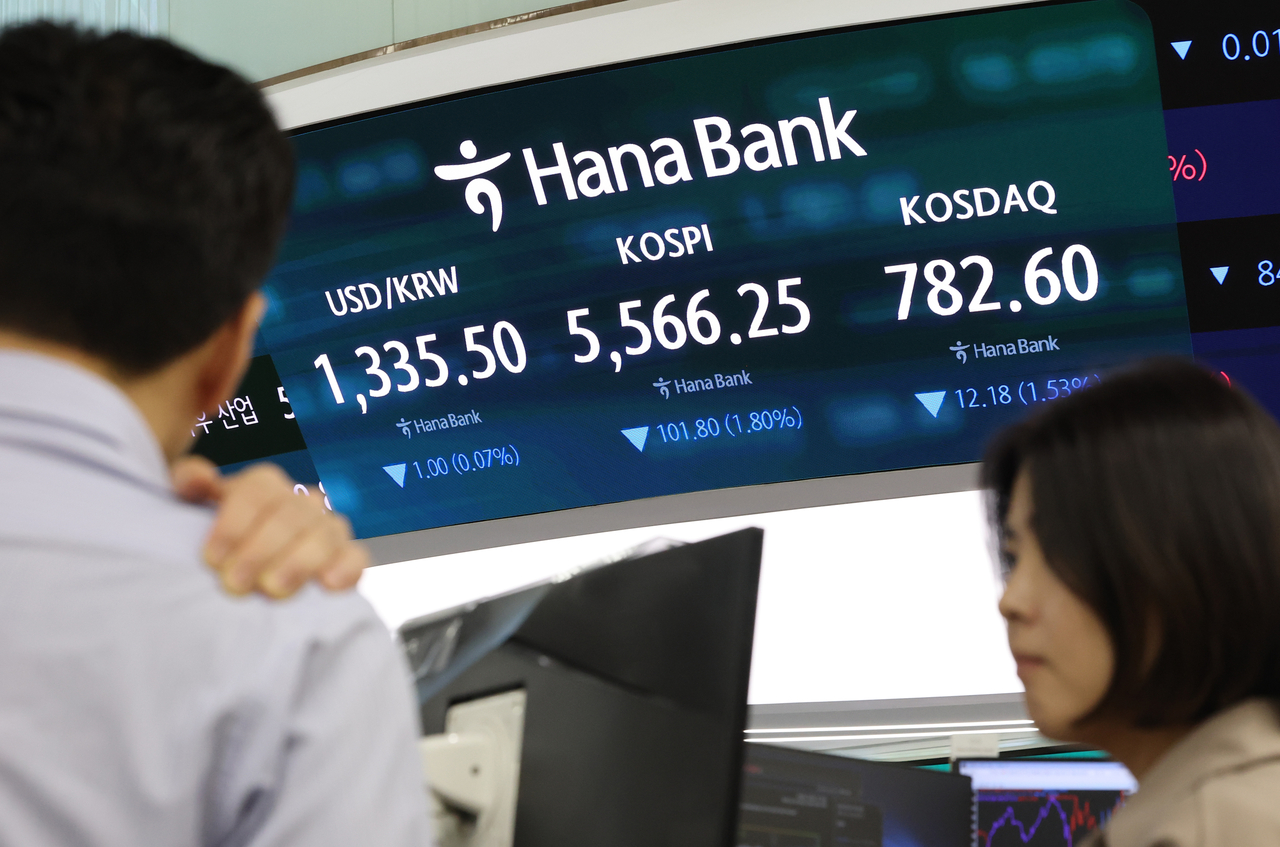
美东 10 月 19 日费城半导体指数收涨约 1.61%,打断累计约跌 15.7%、2008 年来最长的八连跌;纳指涨约 1.11%。九连跌未在指数层面成立;部分半导体 ETF 此前曾录九连跌,口径不同。

美东 10 月 16 日费城半导体指数跌 3.83%,连跌 8 日为 2008 年来最长、自 10 月 6 日累计跌约 16%。10 月 19 日亚洲开盘补跌:Kospi 低开 3.17% 至 5488 点、创 2 月以来新低,三星、海力士开盘价为 4 月以来最低;日经前场跌约 790 点,台股盘中跌约 2%,午前跌幅有所收窄。
韩媒称英伟达要求三星、海力士、美光把客制 HBM(NVHBM)的 base die 统一交台积电 3 纳米代工;三星据报同意,标准 HBM 仍自产。

Anthropic 称在股东批准下把约 5% 股份放入 Public Benefit Fund,估值每再涨约 50% 可酌情加约 2%;与既有承诺合计约 20% 股份面向公益。
《每日电讯报》称微软已取消担任 Nscale 英国 Loughton 机房锚定租户、租约约 2.3 万块英伟达 AI 芯片的协议;当地电网供电或要等到 2030 年代。Nscale 称仍推进该项目并另寻供电,与微软其他合同不受影响;微软未置评。

纳斯达克上市公司 CCC Intelligent Solutions 宣布与 GTCR 牵头、Elliott 参与的财团签署全现金私有化最终协议,股东每股获 7.75 美元,企业价值约 61 亿美元,预计 2027 年一季度交割。

彭博援引 ICE 数据称,CoreWeave 五年期信用违约互换 10 月 15 日盘中升至约 1194.5 基点纪录高位,隐含五年内违约概率逾 60%;部分高收益债同步走弱。周末 All-In 等仍在讨论,焦点是 AI 算力债信用,而非算力需求本身消失。

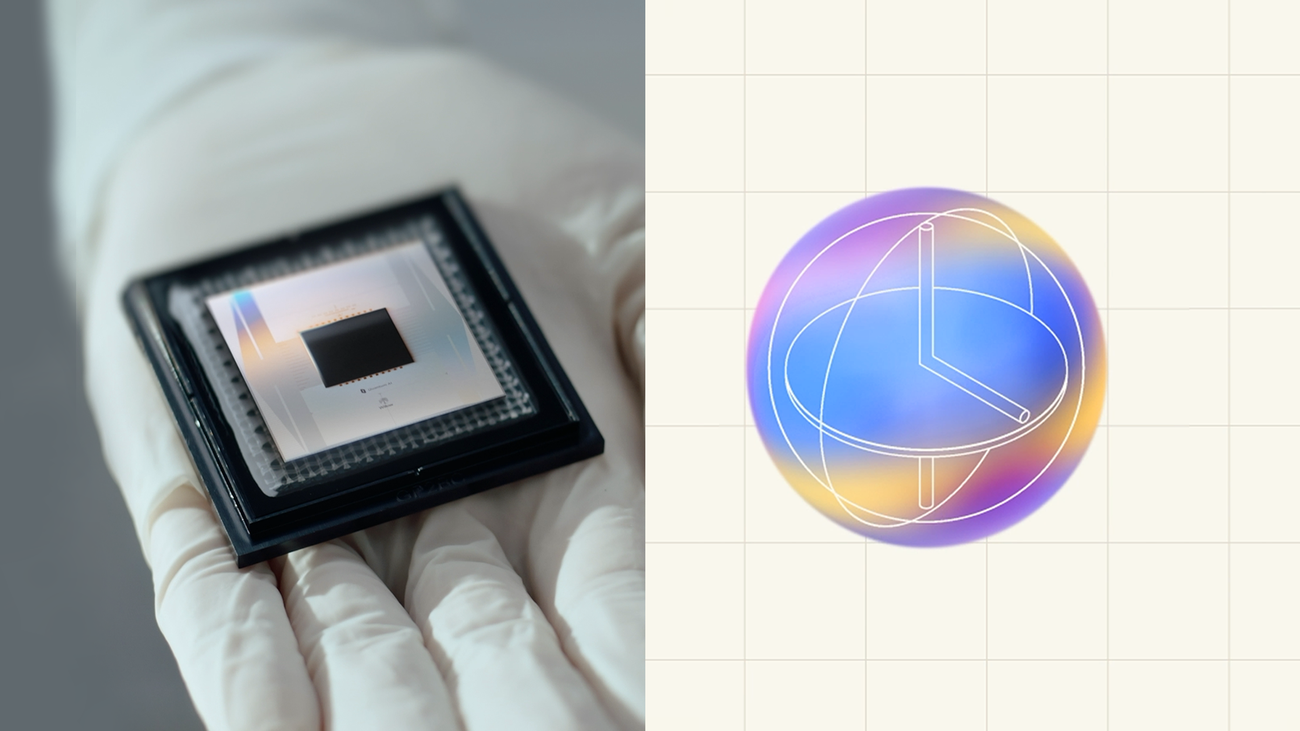
谷歌 Quantum AI 称在 Willow 超导处理器上首次跑通 magic state cultivation,相对未培养态错误约降 40 倍,T-state 逻辑保真约 99.99%;结果发在 Science。公司称这是通向实用容错量子计算的关键瓶颈突破,但仍属原理验证。
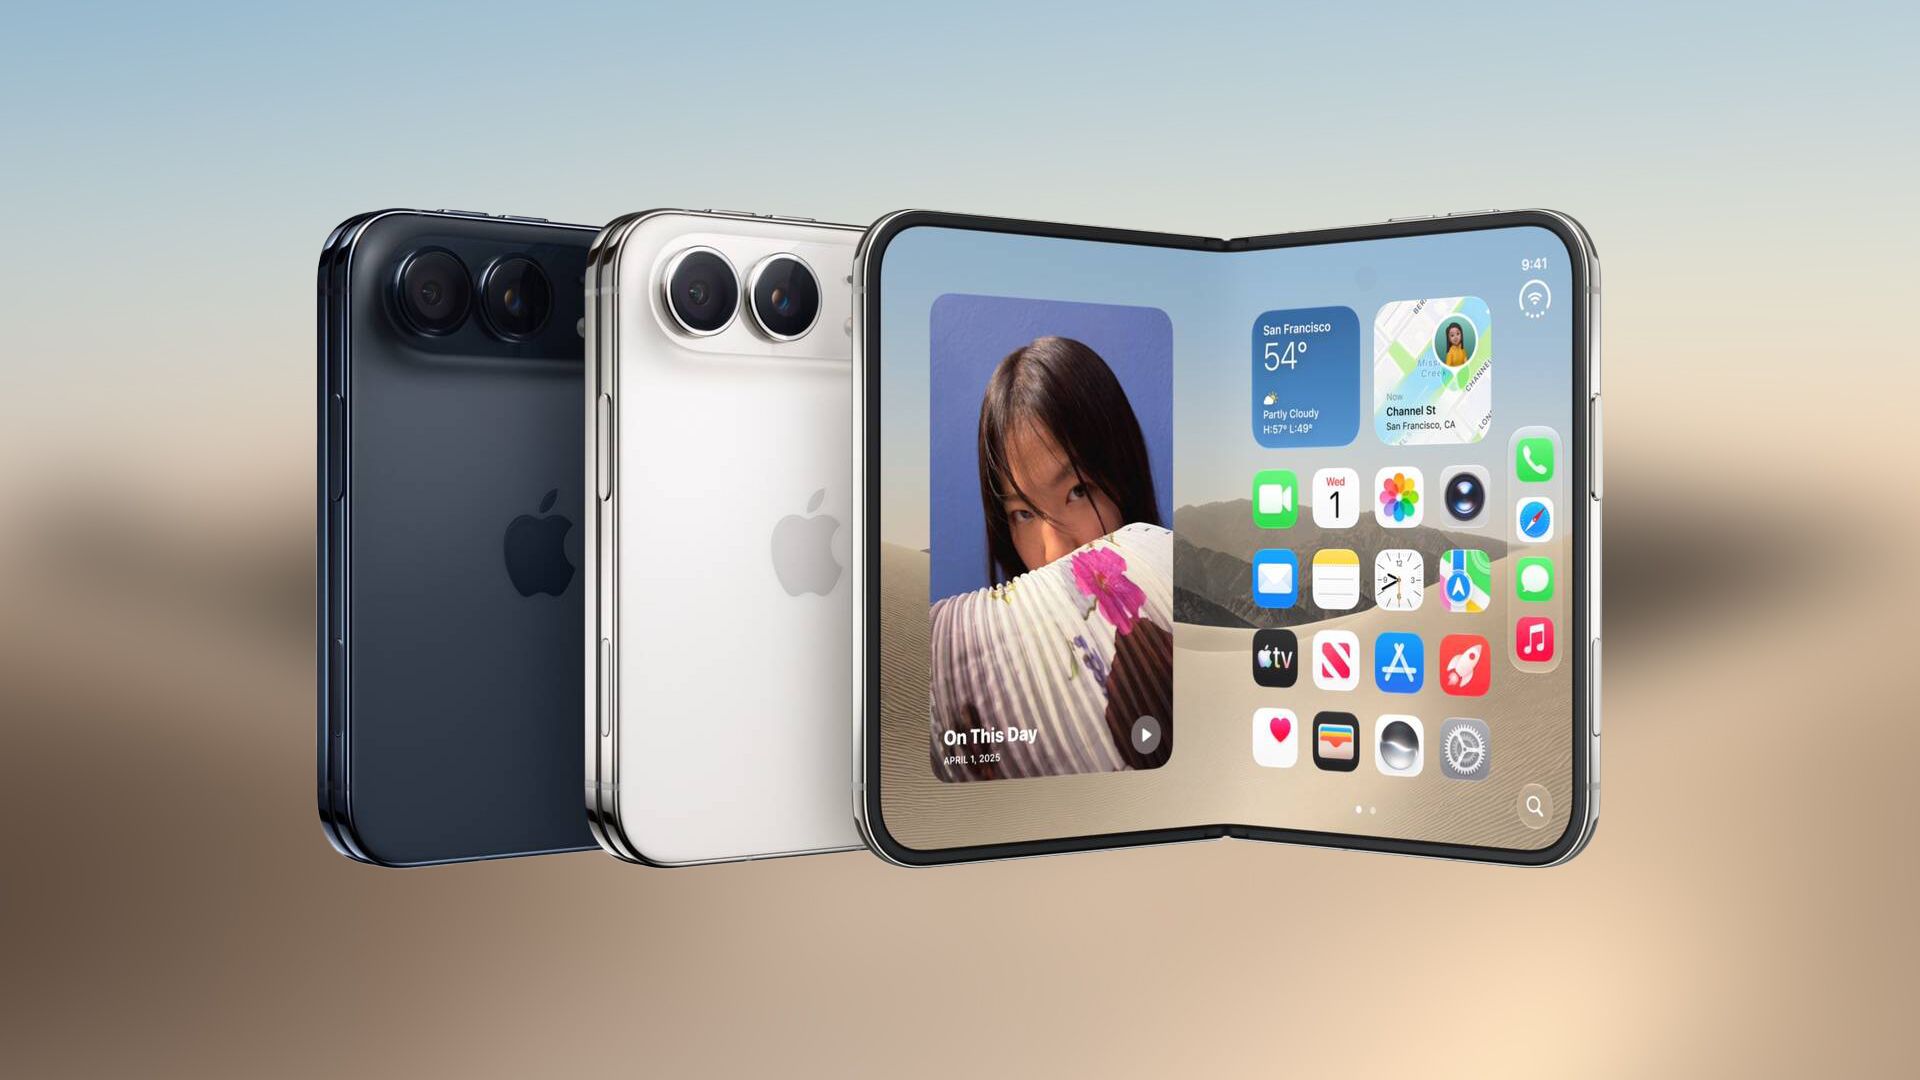
苹果就首款折叠屏 iPhone Duo 发表声明,称需求「非同寻常」;预购开放后数小时内,部分在线发货时间已延至 2027 年 1 月下旬,公司表示将继续接受在线订单并加紧供货。
施耐德电气10月16日公布三季度营收114.6亿欧元,有机增长约17%,并称数据中心需求三位数增长;公司年内第二次上调2026年指引,有机营收增速看12%–14%,调整后EBITA增速看18%–21%。

彭博等援引知情人士称,软银在评估收购 Allied Universal,股权估值至多约180亿美元;叠加约120亿美元公开债务后总对价可接近300亿美元。讨论仍初步、价格未定,孙正义方面看重安保场景部署AI机器人。

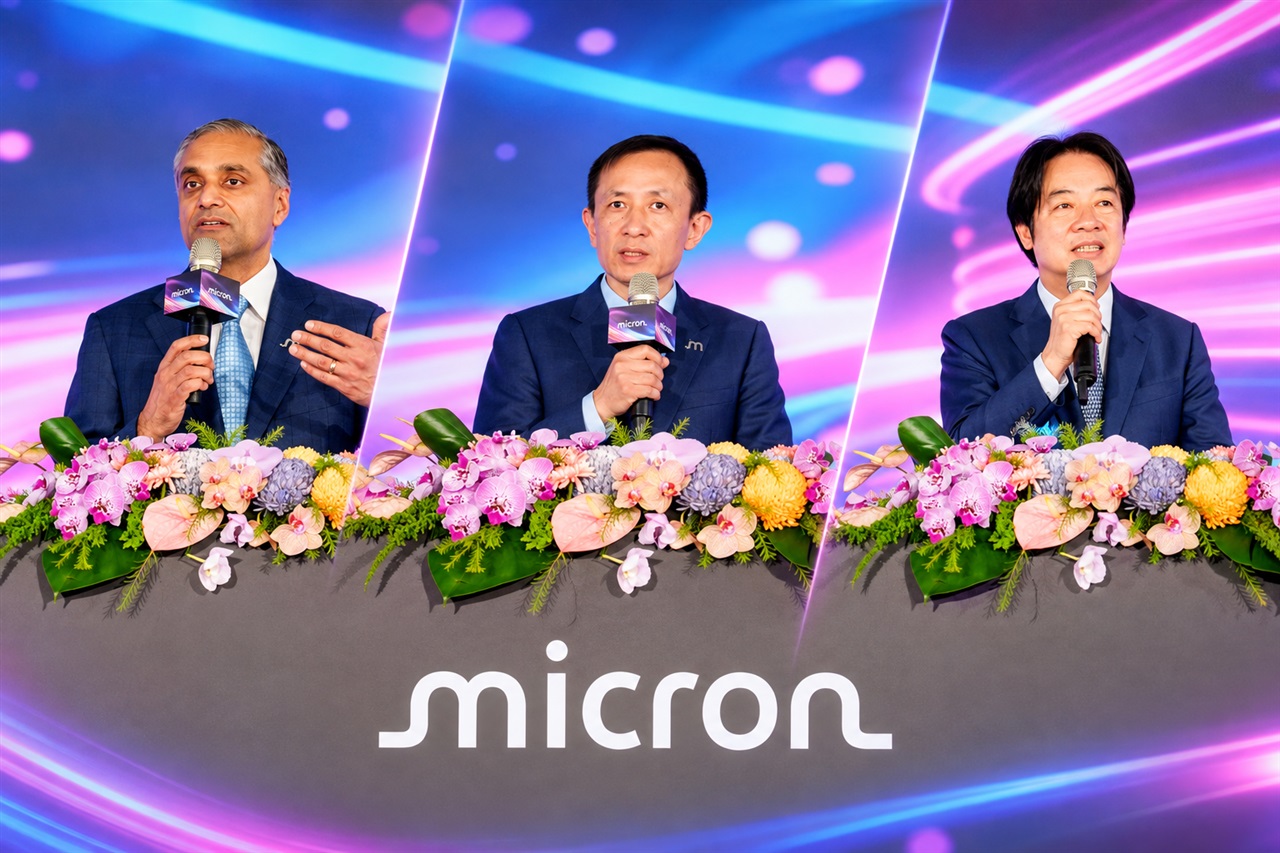
美光 10 月 15 日在台中启用先进组装测试二厂 AATT2,主攻 HBM 封装测试;总裁兼 COO 称对应 2027 年 HBM 规划产能已全部售罄。台湾总统赖清德出席,口径称美光对台累计投资逾约 1.6 万亿新台币。
Waymo 官宣进入加拿大,首选多伦多:先人工路测与建图,目标 2028 年推出全自动驾驶网约车;车队合作方为 Element Fleet Management,商业运营尚未开始。

Anthropic 确认租用 EverWind 在新斯科舍 Point Tupper 的数据中心,为其加拿大首份机房长约;园区与配套风电合计私人投资逾 100 亿加元量级,一期约 95 兆瓦目标 2027 年末投运,租期约 20 年。

商务部、科技部 10 月 16 日就修订《中国禁止出口限制出口技术目录》征求意见,拟增列人工智能、生物医药、光伏共 40 项技术(AI 23 项),并自即日起对附件技术实施出口前临时登记;开源与 API/SaaS 等情形另有排除或便利安排。

库克10月15日在上海接受澎湃新闻采访称,苹果智能已在中国获批,本月晚些时候上测试版;首批含实时翻译、写作工具与照片消除,不含 Siri AI。工信部进网许可同步显示相关大模型备案落地,通义千问/万相亦在列。

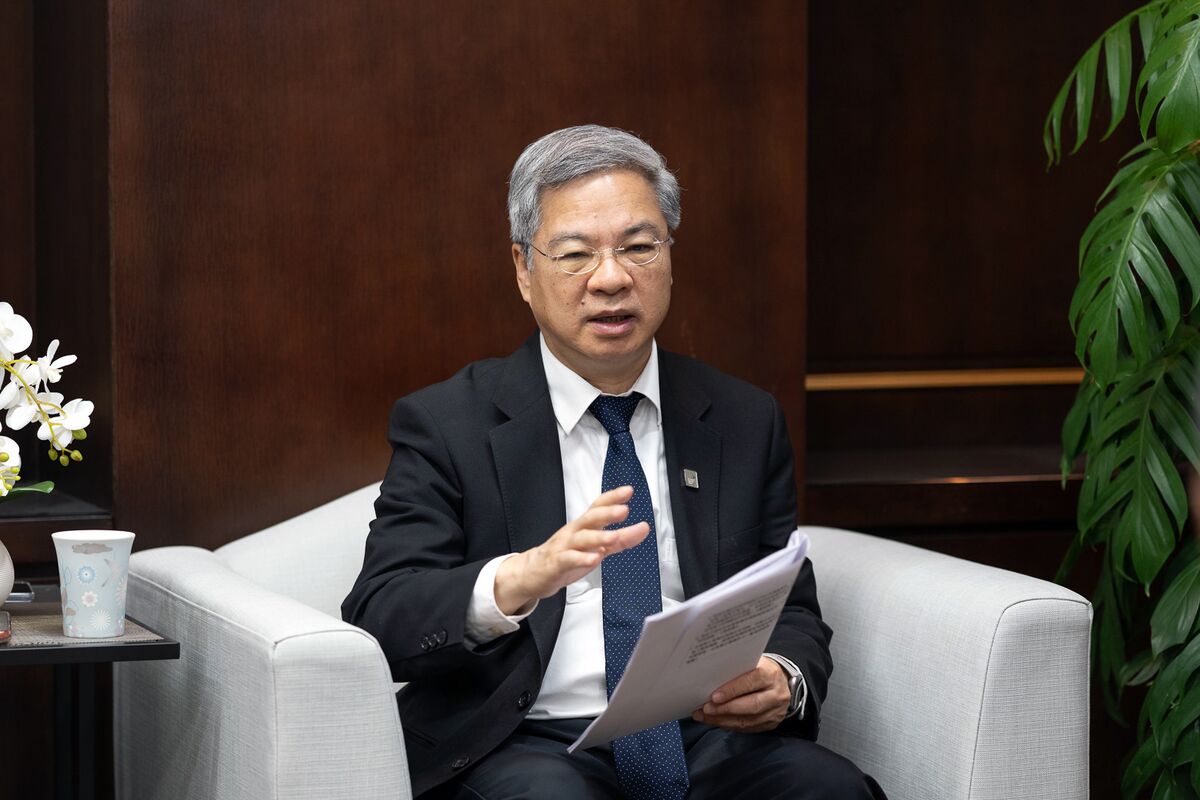
彭博刊出经济部长龚明鑫专访,台湾拟在美建多座产业园服务辉达等 AI 硬件供应链,首发德州、单座约20–40亿美元。经济部确认由官方与电电公会推动「业者出资、政府协助」,用地与开工时间表尚未官宣。
微软 AI 10 月 15 日发文称自研底座 MAI-Base-2 预训练完成:MoE,约 2.8 万亿总参、每 token 激活约 800 亿;约 1.6 万块 GB200 训练约 38 天。官方称相对 DeepSeek-V4-Pro-Base 预训练效率约高 4–12 倍,模型仍在后训练,暂无公开权重。
Meta 10月15日放出 Muse Spark Open 开放权重:约8160亿总参数、420亿激活、100万上下文,主打代码与智能体;并与苹果用 MLX 联调,两台 M5 Ultra Mac Studio 可桌面本地跑。
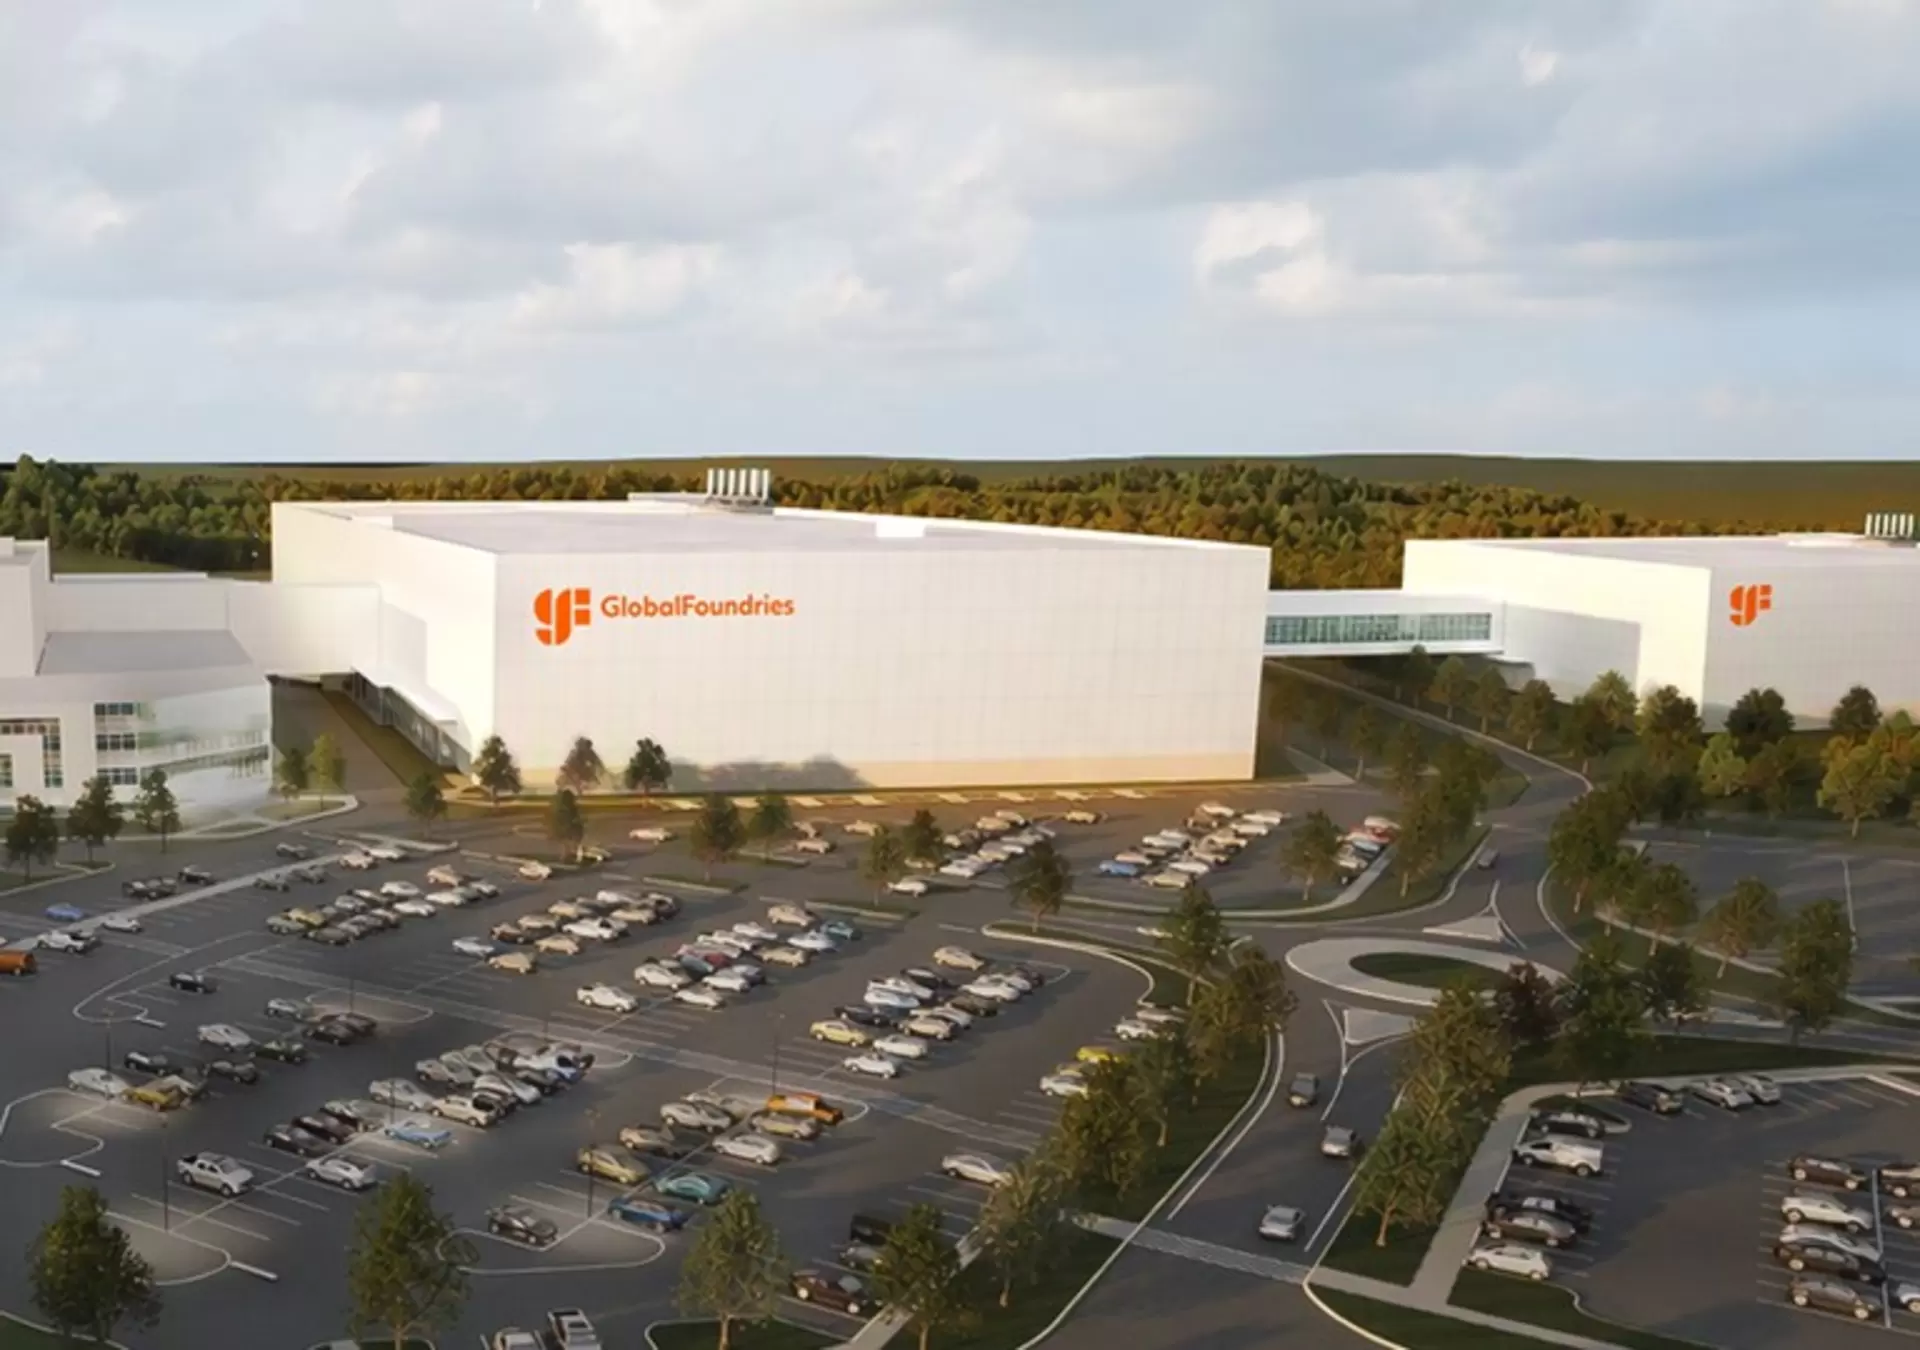
格芯10月14日官宣:日本出资至多约210亿美元,由其在纽约 Malta 运营最多两座300mm新厂;首座约100亿美元、目标2029投产,单座满产约90万片/年。
Thoma Bravo 旗下 Proofpoint 与 Varonis 10月15日官宣约63亿美元全现金并购,对价每股49.75美元;预计2027年上半年交割,需股东与监管批准。
Modal于10月14日官宣年化经常性收入运行率已超过10亿美元,并完成Accel领投的7.5亿美元D轮、投后估值约157.5亿美元;称自5月C轮以来用量约增至三倍,Sandboxes单独贡献约3亿美元年化运行率。
台积电法说会给出第四季营收约523–543亿美元(环比约+14%)、毛利率65%–67%;全年美元营收增速上修至约44%,资本开支维持600–640亿美元,并称2026–2028年开支将明显高于过去三年。
彭博援引知情人士称,字节跳动与联发科就数据中心定制ASIC进入高级洽谈、接近协议;量价与量产时间未披露。报道称若落地,字节有望成为联发科该类芯片上继谷歌后的第二家主要客户。
京元电10月13日公告与NVIDIA International签订客户预付款协议,由公司及美国子公司AeternZ在美建测试产能并专供服务、预付款日后抵减;公告未披露金额与厂址。董事会此前授权美国投资上限约14亿美元,二者不可混为一谈。

台积电公布2026年第三季合并营收约1.494万亿新台币、税后纯益约7630.6亿新台币(同比约+68.7%),毛利率66.4%、营业利益率约58.7%;2/3/5纳米合计占晶圆营收约七成。法说会进行中,本篇不含未公布的第四季指引。

Wyden等七名民主党参议员10月14日致函扎克伯格,要求说明2023–2025年AI数据中心相关联邦研发税抵免的法律依据与金额拆分;信中援引Meta披露抵免分别约7亿、20亿、39亿美元,并质疑将机房视为「试点模型」是否恰当。

路透引知情人士称,Solidigm 正申请向大连 NAND 厂增运美制设备,并以此作为推进美国新厂的条件;商务部尚未批准扩产向许可,公司与政府均未正式评论。
