消息称 DeepSeek 年经常性收入约达 10 亿美元,并力争 10 月底前完成约 75 亿美元融资
彭博 10 月 22 日援引知情人士称,DeepSeek 本轮已募约 1000 亿元人民币(约 150 亿美元),目标从 500 亿、800 亿上调至约 1000 亿;宁德时代、腾讯为最大出资方之一,公司未回应置评。仍非公司公告。
更早的新闻
彭博 10 月 22 日援引知情人士称,DeepSeek 本轮已募约 1000 亿元人民币(约 150 亿美元),目标从 500 亿、800 亿上调至约 1000 亿;宁德时代、腾讯为最大出资方之一,公司未回应置评。仍非公司公告。

Meta 三季度营收 646 亿美元、同比增 26%,计入 98.9 亿美元和解费用后营业利润降 37%;2026 年资本开支指引收窄为 1350–1450 亿美元,四季度营收指引 730–760 亿美元。董事会批准设立无投票权 C 类股,2027 年 1 月 19 日生效、按 1:1 派送。同日新墨西哥州法院在剑桥分析相关案中判 Meta 罚款 250 亿美元,Meta 称将上诉。

特斯拉三季度营收 280.5 亿美元基本持平,GAAP 净利润 7.87 亿美元、同比降约 43%,自由现金流 15 亿美元。全年资本开支指引从约 250 亿美元下调到约 200 亿美元;FSD 付费用户 174 万,公司称约 2027 年二季度让部分客户车用上无监督 FSD。马斯克对与 SpaceX 合并不再置评,盘后股价跌约 3%。

谷歌云 10 月 21 日把 OpenAI 的 GPT-6 Astra、GPT-6.1 Sol 和 GPT-6 Luna 上架 Model Garden,先向部分企业客户私有预览,用量计入谷歌云账单并可抵扣云承诺消费,后续接入 Gemini 企业版和 Antigravity。继 Azure、AWS 之后,OpenAI 模型覆盖美国三大云。消息当天 Alphabet 收跌约 2%。
泛林 9 月季度营收 82.2 亿美元、营业利润率首破 40%,但 12 月季度营收指引 86 亿美元±4 亿仅略高于预期,盘后跌约 7%;CEO 称 2027 年晶圆厂设备市场初步看超过 2000 亿美元。德州仪器三季度营收 60.6 亿美元、同比增 28%,数据中心收入同比增约 95%,四季度营收指引 58–63 亿美元高于预期。
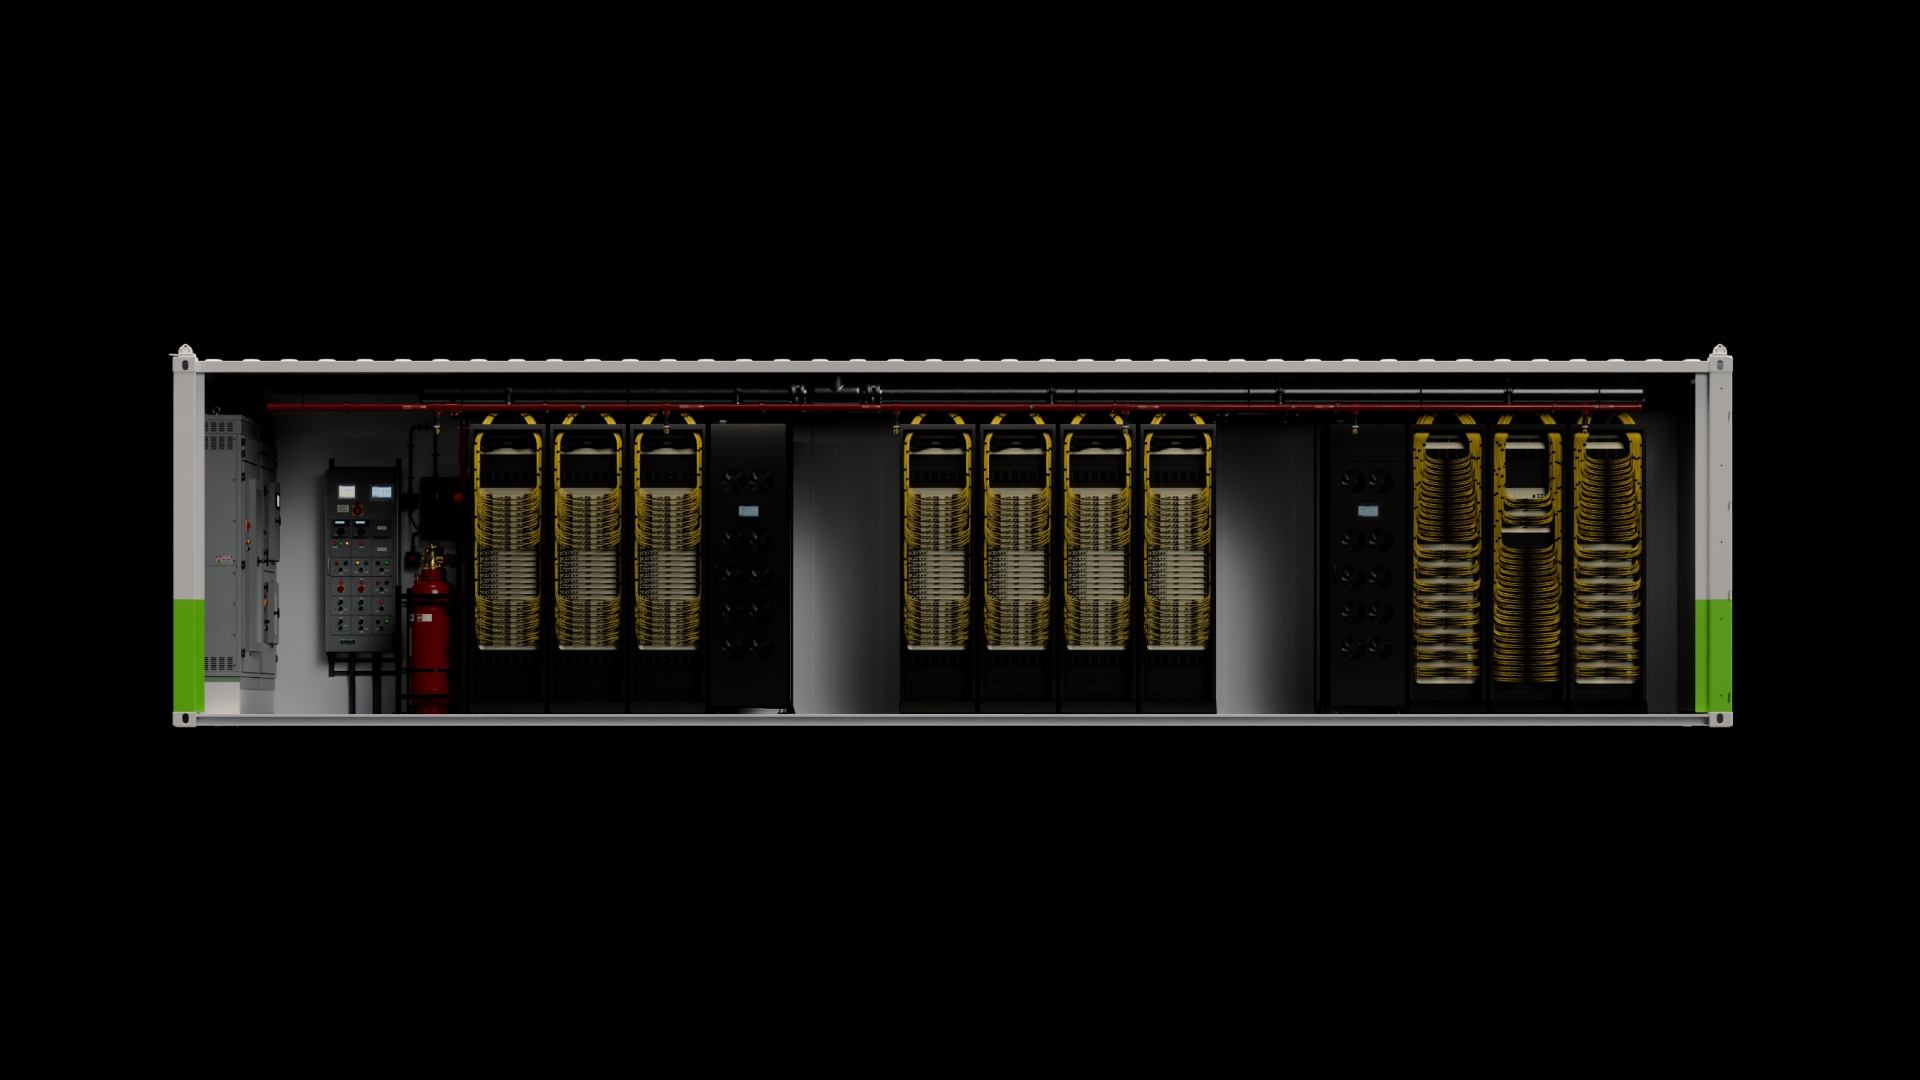
英伟达 10 月 21 日在柏林 GTC 发布 DSX POD 参考设计,由合作伙伴在工厂内把整套 Vera Rubin AI 工厂装进集装箱并完成测试,场地水电就绪后现场部署可从约 6 个月缩短到最快 14 天,戴尔、HPE、联想、施耐德、维谛、富士康等计划 2027 年初交付。同场还发布 DSX 能效软件及电信、自动驾驶、机器人平台更新。
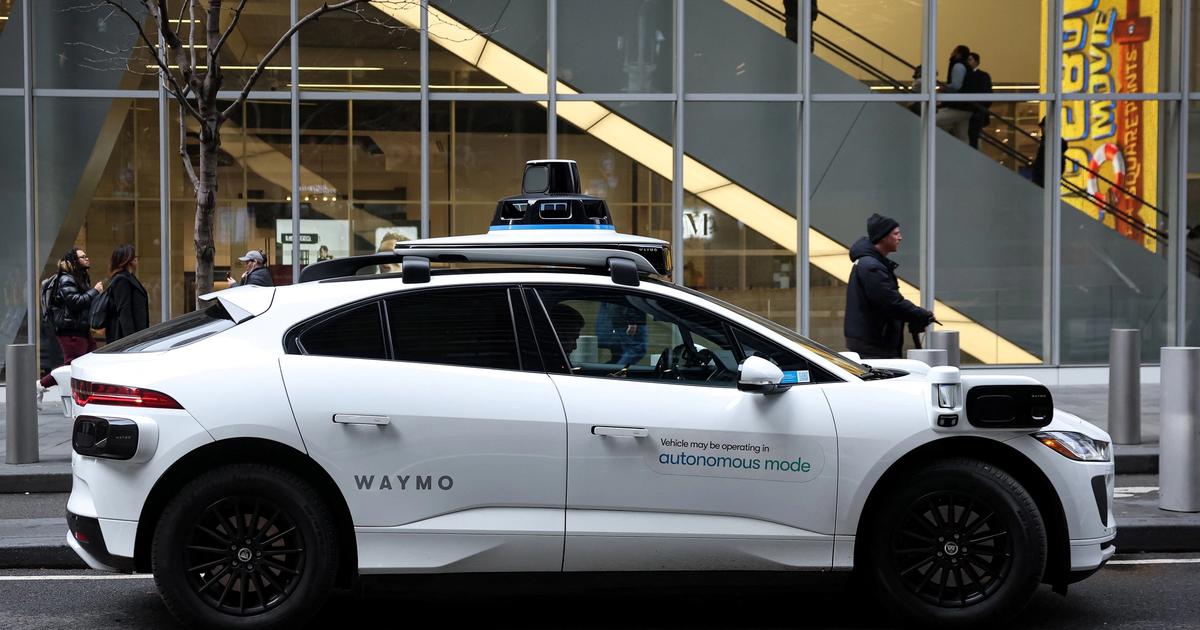
Waymo 10 月 20 日宣布进入西班牙,从马德里大区起步,捷豹 I-PACE 车辆近日上路、先人工驾驶再由安全员验证,目标 2027 年接待首批乘客。Waymo 同时称累计付费出行超 2000 万次、每周超 50 万次。

SK 海力士 10 月 21 日完成 40 万亿韩元(约 280 亿美元)回购,比原定 11 月 19 日提前约一个月,买入的 2407 万股(约 3.3%)将全部注销。三星电子约 15 万亿韩元回购已于 10 月 6 日结束;SK 海力士将在 10 月 28 日三季报时公布新的股东回报方案。

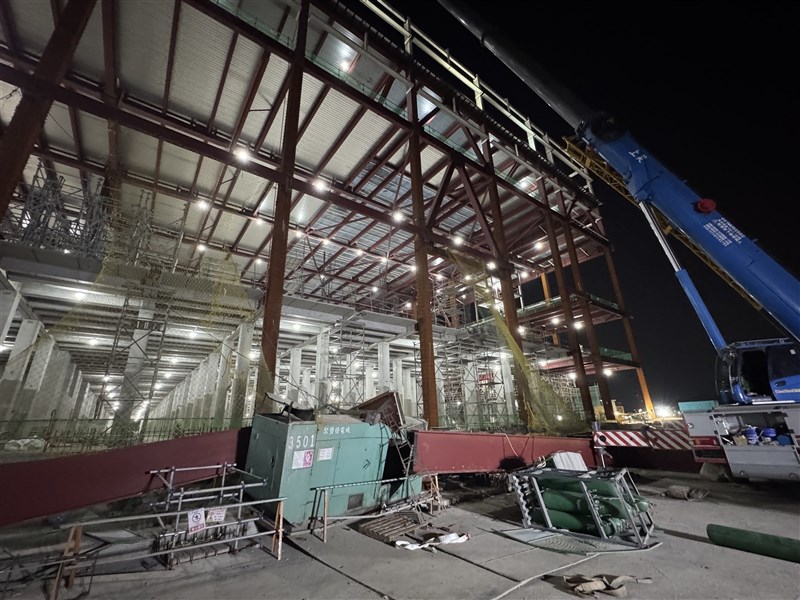
台积电高雄 F22 厂新建工地 10 月 20 日傍晚发生钢构坠落事故,4 名外包工人全部不治。台积电表示高雄工地及全台新建厂区的钢构作业已主动停工;南科管理局要求承包商提交改善计划、审查通过后才能复工。
10 月 21 日 Kospi 收涨 3.29% 至 5735.66 点,三星电子、SK 海力士均涨逾 5%,盘中触发 8 月 20 日以来首次买入 sidecar,外资净买约 6600 亿韩元;韩国 10 月前 20 天半导体出口同比增 222.5%。日经涨 0.85%,台股涨 1.28%。

谷歌 10 月 20 日开源 TorchTPU,PyTorch 程序可免改代码原生跑在 TPU 上,并推出配套 vLLM、SGLang 推理引擎;谷歌博客引用 Meta 负责人称 SGLang-TorchTPU 已在 Meta 生产环境运行,支撑大模型、广告与推荐等场景。

NextDC 称配电商 Jemena 因社区反对暂停 M3 园区电网增容,下一档供电预计延至 2028 财年;FY27 净收入指引下调至 4.75–5.00 亿澳元、Underlying EBITDA 至 2.45–2.65 亿澳元,复牌跌约四成。

马斯克在 SpaceX 三季报电话会上表示,特斯拉和 SpaceX 董事会已应股东要求,分别成立由独立董事组成的特别委员会研究合并可能。双方尚未就任何条款达成一致,马斯克本人因利益冲突不参与讨论。

Salesforce 宣布签署最终协议,以约 56.6 亿美元企业价值收购客户互动营销平台 Braze,Braze A 类股东每股获 47.50 美元现金。交易预计在 Salesforce 2028 财年完成,公司称不改 2027 财年指引。
路透援引知情人士称,字节跳动、阿里巴巴和腾讯合计订购逾 300 万张英伟达 RTX PRO 5500,按约 1.14 万美元单价计总价超 350 亿美元。英伟达已告知客户无法保证足额交付,部分客户或只拿到 5%–10%。
亚马逊在柏林「Invest in Germany」峰会上宣布,计划 2027 年在德国投资逾 160 亿欧元,其中 48 亿欧元用于扩建 AWS 欧洲(法兰克福)区域的云和 AI 基础设施。
消息称英伟达洽谈向已撤回澳洲 IPO 的 Firmus 再投数亿美元;条款与交割仍待确认。
韩国 Kospi 周三早盘上涨约 2.9%,三星电子与 SK 海力士分别大涨约 4% 与近 6%;情绪受超微 AI 服务器初步业绩上修等消息带动,扭转前一日大跌。

奈飞三季度营收约 128.7 亿美元、每股收益 0.87 美元,符合或好于预期;但将 2026 年广告收入指引下调至约 27 亿美元,全年营收收至约 511 亿美元,盘后股价明显下跌。

超微估计财年 2027 一季度营收 185–195 亿美元,高于原指引 145–155 亿;毛利率估计 12.0%–12.5%。公司称主因 AI 平台需求,正式电话会 11 月 3 日。

SpaceX 公布三季度营收约 145.8 亿美元,同比增约 161%;Super Intelligence 分部营收约 75.6 亿美元,首次超过星链等相关业务;当季资本开支约 196 亿美元。

10 月 19 日美国国务院宣布,依《保护美国知识产权法》点名上海至算及陆奇创办的奇绩创坛(MiraclePlus)管理公司、一期与二期基金、致远企业;OFAC 同步列入名单并给出风歇许可。事由是至算据称窃取并利用谷歌 AI 相关商业秘密,奇绩提供了种子投资与加速器舞台。

10 月 20 日 Elice 科斯达克首日收 61500 韩元,较公募价 90500 韩元跌 32.04%;此前募约 2010 亿韩元、零售认购约 400 倍。跌势叠在韩国芯片与 AI 股继续杀跌的同一天。
10 月 20 日韩国 Kospi 收跌 3.73% 至 5552.74 点,吐回前两日反弹;SK 海力士跌 4.23%、为 4 月以来最低收盘,三星电子跌 2.98%。日经跌 1.30%,软银集团跌逾 6%,其 5 年期 CDS 升至 432 基点、为 2022 年 11 月以来最高;台股跌 1.13%,台积电跌 0.61%。前一晚美股费城半导体指数刚涨 1.61%。

Meta 工程博客详述 New Albany 的 Prometheus:一期完成并训练 Muse 系列;现跨多栋楼运行数十万块 GPU,满配目标约 100 万块;用英伟达 GB200/GB300 NVL72,Vera Rubin 将至;预训练 goodput 超 85%。
Semafor 援引知情人士称,Waymo 计划把车队从约 4000 辆扩到今年底约 8000 辆、2027 年底约 2 万辆,资金来自近期约 50 亿美元借款;路透跟进,公司拒评。
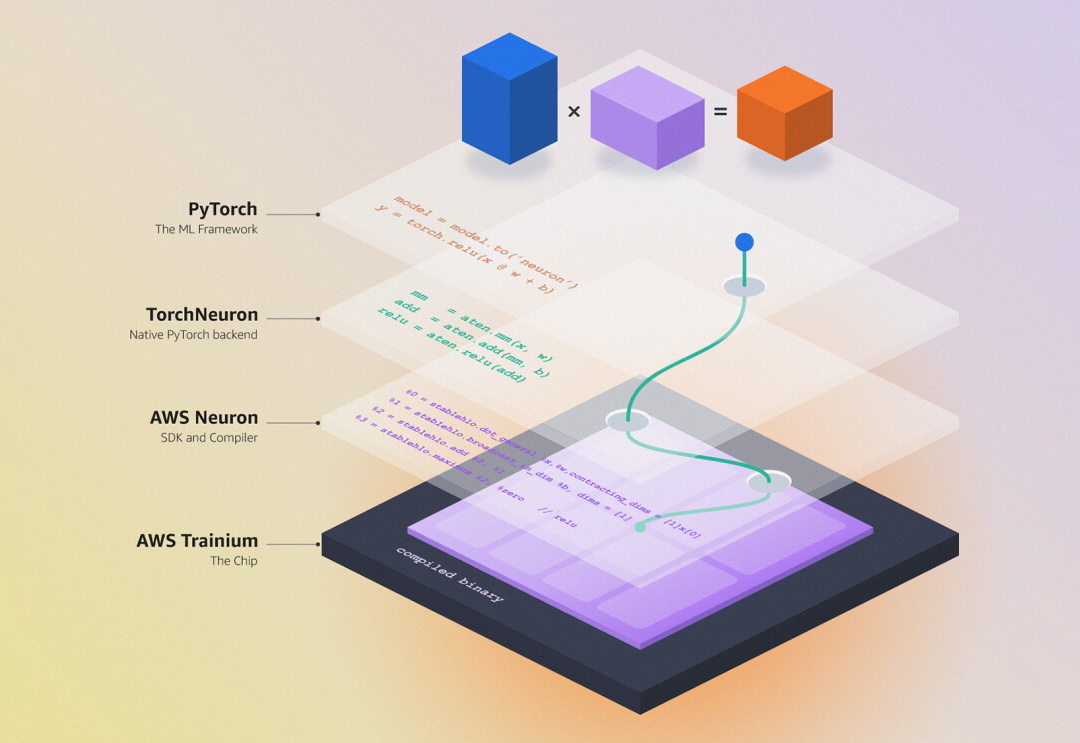
亚马逊芯片部门 Annapurna Labs 推出 TorchNeuron,把 Trainium 注册为 PyTorch 原生设备,现有代码把设备名从 cuda 改为 neuron 即可运行;10 月 20 日随 PyTorch 大会以 Apache 2.0 开源并开放公测,支持 Trainium2 和 Trainium3。
彭博援引知情人士称,Nscale 正与 Anthropic 洽谈第二笔约 450 亿美元的算力合作,在西弗吉尼亚 Monarch 园区第二栋楼交付约 460 兆瓦、拟用英伟达 Vera Rubin;路透、金融时报也报道了洽谈。双方首笔合约在 Nscale 招股书中披露最高约 446 亿美元,新一笔仍在谈、条款可能变化。

美国国土安全部(DHS)在 10 月 20 日的联邦公报刊登命令,要求联邦民用机构把 DeepSeek 及其关联方产品、以及基于 DeepSeek 开发的第三方产品和服务从 IT 系统中清除,并禁止今后采购。命令原件 7 月 24 日签发,依据 2018 年《联邦采购供应链安全法》;各机构的国家安全系统不在适用范围内。

亚马逊、美国电力公司(AEP)与 X-energy 10 月 19 日宣布签联合开发协议,评估在印第安纳州一座退役煤电厂旧址建 12 台 Xe-100 小型模块化反应堆、合计 960 兆瓦;亚马逊提供开发资金,并拟做电站投运后的首个购电方。金额、最终投资决定和建设时间表均未披露。
